СОЛИҚ МАЪМУРИЯТЧИЛИГИ ИҚТИСОДИЙ-ИЖТИМОИЙ МЕХАНИЗМЛАРИНИ ТАКОМИЛЛАШТИРИШ ИСТИҚБОЛЛАРИ
Annotatsiya
Мазкур мақолада Ўзбекистон Республикасида давлат ва солиқ тўловчилар манфаатлари уйғунлигини таъминлашга хизмат қилувчи солиқ маъмуриятчилиги ижтимоий-иқтисодий механизмларини такомиллаштириш масаласи кўриб чиқилган. Тадқиқотлар натижаси бўйича муаллиф томонидан солиқ маъмуриятчилигини такомиллаштиришга оид таклифлар берилган.
Kalit so'z
солиқ тизими, солиқ сиёсати, солиқ маъмуриятчилиги, солиқ механизми, солиқ тўловчилар.
2022 — 2026 йилларга мўлжалланган Янги Ўзбекистоннинг Тараққиёт Стратегиясида мамлакатимизнинг ташқи савдо, солиқ ва молия сиёсатини либераллаштириш, тадбиркорликни қўллаб-қувватлаш ва хусусий мулк дахлсизлигини кафолатлаш, қишлоқ хўжалиги маҳсулотларини чуқур қайта ишлашни ташкил этиш ҳамда ҳудудларни жадал ривожлантиришни таъминлаш Миллий иқтисодиётни ислоҳ қилишнинг асоси сифатида эътироф этилган [1]. Дунё мамлакатлари иқтисодиёти ривожланиши таҳиллари натижалари тадбиркорликни қўллаб-қувватлаш ва бизнесга қулай шарт-шароит яратиш механизмларидан бири оптимал солиқ сиёсати ҳисобланишидан далолат беради. Давлат оптимал солиқ сиёсати иқтисодиётни барқарор ривожланиши билан бирга давлат функциялари ижросини таъминлашнинг асосий молиявий манбаи бўлган бюджет даромадларини шаклланишини ҳам таъминлайди.
Ҳозирги вақтда солиқ тизимида динамик иқтисодий ўсиш, ишбилармонлик ва инвестиция фаоллигини ошириш ҳамда соғлом рақобат муҳитини шакллантиришга тўсқинлик қилаётган муаммолар мавжуд. Хусусан, бошқарув механизмлари самараси пастлиги маҳаллий солиқлар ва йиғимлар йиғилувчанлик даражасини оширишга салбий таъсир этмоқда.
Ўзбекистон Республикасининг солиқ сиёсатини такомиллаштириш концепцияси асосий йўналишларида "солиқ қонунчилигини соддалаштириш, солиқ муносабатлари соҳасидаги норматив-ҳуқуқий ҳужжатлардаги зиддиятлар ва тўқнашувларни бартараф этиш, ҳалол солиқ тўловчиларнинг ҳуқуқлари ва қонуний манфаатларини ҳимоя қилишни кучайтириш" республика солиқ тизимини ислоҳ қилишнинг муҳим вазифаларидан бири сифатида белгилаб қўйилган [2].
Мазкур концепцияга мувофиқ мамлакатимизда солиқ маъмуриятчилиги такомиллаштиришнинг асосий омили сифатида солиқ тўловчиларга электрон солиқ хизматларини кўрсатишнинг яхлит тизимини шакллантириш, хусусий сектор ривожланишини солиқ механизмлари орқали кўллаб-қувватлаш, солиқ хизмати кўрсатиш маданияти ҳамда сифатини оширишга оид ислоҳотлар босқичма-босқич амалга оширилмоқда.
Кишилик жамияти ривожланишининг ҳозирги босқичи ахборот коммуникациялар ва технологияларнинг ижтимоий-иқтисодий ҳаётнинг барча соҳаларига изчиллик билан кириб келиши билан бошқа босқичлардан ажралиб туради. Бу бир томонидан солиқ маъмуриятчилигини амалга ошириш ва уни самарадорлигини таъминлашга хизмат қилса, иккинчи тарафдан, солиқ назорати жараёнларини янада мураккаблашишига сабаб бўлади. Чунки тадбиркорлик субъектларида солиқ қонунчилигида мавжуд ноаниқликлардан фойдаланган ҳолда ўз солиқ сиёсатини оптималлаштириш йўлларини белгилаш имкониятларини оширади. Қонунчиликда мавжуд ҳар қандай ноаниқлик солиқ тўловчилар ва солиқ органлари ўртасида низолар кўпайишига сабаб бўлади. Ўзбекистон Республикасининг “Жисмоний ва юридик шахсларнинг мурожаатлари тўғрисида” ги Қонунининг янги таҳририга мувофиқ, жисмоний ва юридик шахсларга давлат органларига, ташкилотларга ва уларнинг мансабдор шахсларига якка тартибда ёки жамоа бўлиб мурожаат этиш ҳуқуқи кафолатланади ҳамда мурожаатлар оғзаки, ёзма ёхуд электрон шаклда бўлиши мумкин[3].
Давлат солиқ хизмати органлари фаолияти самарадорлигини аниқлашнинг асосий мезони бюджет даромад қисмини шакллантиришда салмоқли ва адолатли солиқ тушумларини таъминлаш ҳисобланади. Ўзбекистон Республикасининг солиққа тортиш ва солиқ муносабатларини тартибга солиш тизими 30 йиллик тарихга эга бўлишига қарамасдан, солиқ тизими самарадорлигини таъминлаш даражаси ҳамон паст бўлиб қолмоқда.
Фикримизча, мамлакатимиз солиқ органлари фаолияти самарадорлиги паст бўлиб қолишининг асосий сабабларидан бири, солиқ органлари ва солиқ тўловчилар ўртасида ўзаро ишонч ва ҳамкорликнинг тўғри йўлга қўйилмаганлиги, деб ўйлаймиз. Шунингдек, солиқ сиёсатини шакллантиришда солиқ тўловчиларнинг манфаатлари деярли ҳисобга олинмайди, шу сабабли улар солиқ муносабатлари жараёнларида пассив иштирок этади. Солиқ маслаҳатчилари институционал тизими йўналиши эса фақат, солиқларни ҳисоблашга қаратилган бўлиб, уларнинг қонунчиликдаги иштироки сезилмайди. Натижада солиқ тўловчиларнинг ўз фаолиятини ривожлантиришга бўлган қизиқишлари бир томонлама бўлиб қолмоқда.
Қайд этилганлар солиқ маъмуриятчилигини иқтисодий ривожланиши тизимининг ҳозирги даврдаги ўзига хос хусусиятлари асосида ислоҳ қилишни талаб этишидан далолат беради.
Мавзу бўйича тадқиқотларни амалга ошириш ва предметнинг ташкилий-иқтисодий ва норматив-ҳуқуқий хусусиятларини ўрганишда умумэътироф этилган анализ, синтез, диалектик ёндашувлардан фойдаланилади. Шунингдек, тадқиқот объектлари бўйича таққослаш, илмий тафаккур, иқтисодий-статистик ва таҳлилий услублар қўлланилади.
Тадқиқотнинг асослари Ўзбекистон Республикаси Конституцияси[4], Солиқ Кодекси[5], Давлат солиқ хизмати тўғрисидаги[6], Солиқ маслаҳати тўғрисидаги қонунлар[7], 2022 — 2026 йилларга мўлжалланган Янги Ўзбекистоннинг Тараққиёт Стратегияси[1] ва соҳани тартибга солишга оид фармон, қарорлар ҳисобланади.
Солиқ муносабатлари жамият ва давлат ҳаёти ҳамда ривожланишида муҳим аҳамиятга эга эганлиги сабабли олимлар, амалиётчилар томонидан ушбу масалада кўплаб тадқиқотлар олиб борилган. Солиқ маъмуриятчилиги ижтимоий-иқтисодий муносабатларда давлатнинг иқтисодиётни тартибга солувчи воситаси эканлиги қайд этилади.
Солиқлар ва йиғимлар тизимини белгилайдиган норматив ҳужжатлар, солиқ муносабатларини ташкил этиш тамойиллари, шакллари ва усуллари қонун чиқарувчи органлар томонидан белгиланади. Солиқ маъмурчилиги эса давлат органлари томонидан белгиланган қонунчилик нормаларини амалга ошириш орқали амалга оширилади [8].
Маълумки, солиқ маъмуриятчилиги қуйидаги муҳим вазифалар ижросини таъминлаши зарур:
1) бюджетга солиқлар ва бошқа мажбурий тўловларни ундириш даражасини ошириш;
2) солиқ тўловчиларнинг солиқ қонунчилиги талабларига жавоб берадиган харажатларини камайтиришни назарда тутувчи солиқ маъмурчилигининг адолатли тизимини яратиш [9].
Юқоридаги фикрларга асосан шуни айтишимиз мумкинки, солиқ маъмуриятчилиги ўзига хос мураккаб фаолият бўлиб, солиқ соҳасидаги барча қонуний муносабатларни тартибга солувчи бошқарув фаолиятидир.
Илмий нашрлар, меъёрий ҳужжатлар ва адабиётларда солиқ мехнизми ва маъмуриятчилиги бир хил тушунча каби фикрларни учратиш мумкин. Қомусий адабиётларда солиқ механизми "солиқ тизимининг ишбилармонлик муҳити билан ўзаро ҳамкорлигини ташкил этиш йўллари мажмуи, солиқ жараёнидаги ҳаракатларни ўзаро мувофиқлаштириш ва хусусиятларнинг ўзаро шартланган ўзгаришини ўз ичига олади" деб таърифланади [10].
Евстафьева эса солиқ механизми “солиқ солиш усуллари ва солиқларни рағбатлантириш, уларни хўжалик юритувчи субъектлар ривожланиши барқарор шароитларида солиқ базаларини оширишга таъсири мажмуи” сифатида белгиланиши керак деб хисоблайди [11].
Юқоридаги фикрлар таҳлили, солиқ маъмуриятчилиги бўйича илмий жамоатчилик томонидан ягона тўхтамга келинмаганлигини кўрсатмоқда. Келтирилган таърифларда солиқ маъмуриятчилиги тушунчасига фақат давлат, хўжалик юритувчи субъектлар ва тадбиркорлар нуқтаи-назаридан қаралган.
Фикримизча, солиқ маъмуриятчилиги нафақат давлат, хўжалик юритувчи субъектлар ва тадбиркорллар манфаатлари, балки фуқаролар манфаатлари ҳам кўзда тутилиши зарур.
В.Росских, М.Бурдин ва О.Мусиенколар солиқ тизимида шерикликка эришиш учун солиқ тўловчилар ва тартибга солиш органлари ўртасидаги муносабатларни қуйидаги асосий йўналишларда ташкил этишни такомиллаштириш зарур, деб ҳисоблайди:
- тартибга солиш органларининг тўловчилар билан расмий ёзишмалари;
- солиқ тўловчиларга маслаҳат бериш;
- солиқ тўловчиларнинг ҳисоботлари, икки томонлама муносабатлари самарадорлигини ошириш учун солиқ қарзини йиғиш [12].
Юқоридаги фикрларни таҳлил қилган ҳолда шуни айтиш мумкинки, солиқ органлари ва солиқ тўловчилар ўртасида ҳамкорликка эришиш учун ушбу тизим бўйича бир қатор йўналишлар такомиллаштиришни тақозо қилади. Бу орқали солиқ тўловчиларда солиқ органларига бўлган ишонч мустаҳкамлашади ҳамда солиқ интизомига риоя қилиш даражаси ўсади.
Ҳозирги кунда Ўзбекистонда солиқ тизимини ислоҳ қилиш, солиқ органлари ва солиқ тўловчиларнинг ўзаро ҳамкорлигини мустаҳкамлашда солиқ маслаҳати институтидан фойдаланиш асосий омиллардан бири ҳисобланади. Ривожланган мамлакатларда ушбу институционал тузилма давлат бюджет–солиқ сиёсати самарали ижросига хизмат қилиб келмоқда. Лекин ушбу институтнинг Ўзбекистон амалиётига кириб келганига 25 йил бўлишига қарамасдан ҳамон ривожланиш даражаси сустлигича қолмоқда (1-расм).
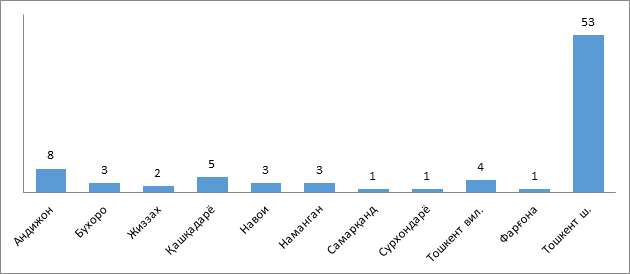
1-Расм. Ўзбекистон Республикасида мавжуд солиқ маслаҳатчилари ташкилотлари [1]
2022-йил 1-январ ҳолатига мавжуд 84 та солиқ маслаҳатчилари ташкилотининг 63 фоизи Тошкент шаҳрига тўғри келади. Сирдарё вилоятида ўтган давр мобайнида бирорта ҳам солиқ маслаҳати ташкилоти рўйхатга олинмаган. Мавжуд 84 та солиқ маслаҳати ташкилотларида жами 142 нафар солиқ маслаҳатчилари фаолият юритиб келмоқда. Мамлакатимизда 2022 йил 1 январь ҳолатига 462834 та[2]кичик корхоналар фаолият юритаётган бўлиб, бир тадбиркорлик субъектига тўғри келадиган солиқ маслаҳати корхоналари сони 0,0001 тани, солиқ маслаҳатчилар сони эса 0,0003 тани ташкил этмоқда. Бу эса мамлакатимизда хозирда солиқ маъмурчилигининг жадал ўзгараётгани шароитида солиқ маслаҳати кўрсатиш хизмати ўта даражада танқислигини англатади.
Халқаро амалиётда солиқ маслаҳатчилари институти ҳолатини баҳолашда солиқ хизмати ходимлари ва солиқ маслаҳатчилари ўзаро нисбати ҳисобга олинади. Ушбу кўрсаткич ўзаро нисбати миқдори таҳиллари натижалари ривожланган мамлакатларда ҳам турича эканлигини кўрсатмоқда. Масалан, Астралияда 18 млн. аҳолига 18 минг солиқ хизмати ходими ва 21 мингта солиқ маслаҳатчиси хизмат кўрсатади. Ушбу нисбат АҚШ, Англия, Германия, Франция ва Австрияда 10/11 ни ташкл этади. Тадқиқотчилар фикрича Россия учун 155 мингта солиқ маслаҳатчиси бўлиши нормол ҳолат ҳисобланади [13].
Ўзбекистон Республикасининг 2021 йил 29 декабрдаги ЎРҚ-741-сонли Қонунига асосан тушумидан қатъий назар солиқ маслаҳатчилари ташкилотлари ҚҚС тўловчи корхоналар доираси киритилди.[14]
Шу ўринда айтиш керакки, солиқ маслаҳатчилари солиқ тўловчилар ва солиқ органлари ўртасидаги ижтимоий-иқтисодий ҳамкорликни таъминлашда мухим рол ўйнайди. Н.Ашурова солиқ соҳасида ижтимоий хамкорликни амалга ошириш мамлакатимизда солиқ сиёсатини янада такомиллаштиришга кўмаклашади деб хисоблайди. Унинг фикрича, мамлакатимизда солиқ сиёсатини барқарор амал қилиши учун солиқ соҳасида олиб борилаётган ижтимоий ҳамкорлик:
- солиқларни йиғиш даражасини ошириш ва бошқа заҳиралар ҳисобига солиққа тортиладиган базани кенгайтиришга;
- солиқ тизими барқарорлигини таъминлашга;
- солиқ тизимини янада такомиллаштиришга;
- иқтисодиётга ва аҳоли даромадларига солиқ юкини сезиларли даражада пасайтиришга;
- барча солиқ тўловчилари учун солиқ солиш шартларини тенглаштиришга;
- ишлаб чиқариш, хизматлар кўрсатиш соҳаларида, табиий ресурслардан самарали фойдаланиш ва солиқларнинг рағбатлантириш ролини оширишга;
- ижтимоий-иқтисодий соҳаларга тегишли мақсадли лойиҳаларни амалга оширишда ижтимоий хамкорлик субъектларининг иштироки ва ташкилий ҳуқуқий жиҳатдан кўмаклашиш орқали лойиҳа самарадорлигини оширишга;
- солиқ маъмурчилигини такомиллаштириш масалаларини ҳал қилишга қаратилиши лозим [15].
Иқтисодий тараққиётнинг ҳозирги босқичида иқтисодий хавфсизлик ва уни таъминлашнинг солиқ воситалари алоҳида аҳамият касб этади. Бундай тенденсиялар, аввало, солиқ соҳасидаги кўплаб қонунбузарликлар, йирик корхоналарнинг солиқ тўловларини, солиқлар ва йиғимлар учун барча даражадаги бюджетларга қарзларни тўлашдан қочиш, шунингдек, хўжалик юритувчи субъектларнинг иқтисодиётнинг давлат томонидан назорат қилинмайдиган яширин секторга ўтиш истаги билан боғлиқ [16-17].
А.Богданов солиқлар воситалари нафақат ижтимоий масалалар, балки иқтисодий хавфсизликни таъминловчи муҳим омиллардан бири деб фикр беради. Буни хўжалик юритувчи субъектларнинг яширин секторга ўтишга бўлган мотивацияси билан ифодалайди [18].
Фикримизча ушбу ёндошув эътиборга лойиқдир. Чунки солиқ тўловчи ва давлат ўртасидаги манфаатлардаги мувозанатни бузилиши солиқ тўловчилар яширин иқтисодий секторга ўтишига сабаб бўлади.
Л.Лебедев ва В.Васильевнинг фикрича, янги солиқ сиёсати тадбирларини қайта кўриб чиқиш ва амалга ошириш изчилликни, ижтимоий – иқтисодий жараёнларни давлат томонидан тартибга солиш тизимининг бошқа соҳалари билан муносабатларини таҳлил қилишни ва солиққа тортиш соҳасидаги ўзгаришларнинг мумкин бўлган оқибатларини ҳар томонлама баҳолашни талаб этади. Солиққа тортишнинг меъёрий функциясидан фойдаланиш мамлакатнинг инновацион иқтисодиётга ўтиши, барқарор ўсиш, аҳолининг ижтимоий ҳимоясини таъминлаш ва инсон тараққиётини рағбатлантиришда энг муҳим омиллардан бири бўлиши мумкин [19-20].
Солиқ органларининг солиқ тўловчилар билан ўзаро алоқаларининг ҳамкор моделига ўтиш солиқ назоратини заифлаштириш ва иқтисодиёт субъектларининг, айниқса, ўзгарувчан иқтисодий шароитда солиқ мажбуриятларини камайтириш зарурлигини англатмайди. Шубҳасиз, солиқ назорати самарадорлигини ошириш унинг таркибий қисмларини барқарор кузатиш ва янгилашсиз мумкин эмас [21].
Х.Мусаева [22], С.К.Худойқуловлар[23] эса солиқ органларининг ўз фаолиятини солиқ тўловчилар билан ҳамкорлик асосида ташкил этишининг зарурлигини, шу орқали солиқ тизимини такомиллаштириш кераклигин таъкидлайди. Тадқиқотчи фикрига қўшилиш мумкин, чунки Ўзбекистон солиқ сиёсатини такомиллаштиришнинг ҳозирги босқичида айнан шундай тамойил устувор бўлиб қолмоқда.
Лекин мавзуга оид адабиётлар таҳлили натижаларида тадқиқотчилар томонидан солиқ маъмуриятчилигини такомиллаштиришда инновацион механизмларни жорий этиш, соҳага сунъий интеллектни жалб этиш ҳамда фаолият натижаларини баҳолаш масалаларига эътибор қаратилмаганлиги кузатилади. Фикримизча, солиқ маъмуриятчилигини такомиллаштиришда ушбу механизмлардан фойдаланиш бюджет-солиқ сиёсати ижросини таъминлаш ҳамда солиққа оид ҳуқуқбузарликларни камайтиришга хизмат қилади.
Ривожланган мамлакатларнинг солиқ маъмуриятчилиги тизимини таҳлил қилиш шуни кўрсатдики, фақат солиқ назоратини такомиллаштириш, янги механизмларини жорий этиш орқали солиқ сиёсати самарадорлигини таъминлаш мумкин эмас. Солиқ маъмуриятчилигини такомиллаштиришнинг аҳамияти солиқ тўловларини давлат бюджетига солиқларни ихтиёрий равишда тўлаш даражасини ошириш ва солиқ ҳуқуқбузарликлари сонини камайтиришига хизмат қилишидир.
Ўзбекистонда солиқ юки кўрсаткичи 2022 йил 1 январ ҳолатига кўра фойда солиғи бўйича 11,5 фоиз, даромад солиғи бўйича эса 24,5 фоизни ташкил этади[3]. Агар биргина 2019 йилда фойда солиғи ставкасининг 14 фоиздан 12 фоизга туширилиш ҳисобига – 291 млрд сўм, диведендлардан олинадиган солиқнинг 10 фоиздан 5 фоизга тушиши ҳисобига 208 млрд сўм, ягона ижтимоий тўловнинг 25 фоиздан 12 фоизга туширилиши, жисмоний шахслардан олинадиган даромад солиғи ставкасининг камайтирилган ягона 12 фоиз қилиб белгиланиши, фуқароларнинг даромадларидан олинадиган 8 фоизлик суғурта бадаллари тўлови бекор қилиниши ҳисобига умумий тарзда 7,4 трлн сўм, ягона солиқ тўловининг 5 фоиздан 4 фоизга туширилиши ҳисобига 222 млрд сўм, мол-мулк солиғининг 5 фоиздан 2 фоизга туширилиши ҳисобига 1222 млрд сўм, давлат мақсадли жамғармаларига ажратмалар бекор қилиниши ҳисобига эса 5,2 трлн сўмлик, жами 14,5 трлн сўмлик маблағларнинг солиқ тўловчилар бўлмиш корхоналар ва аҳолининг ихтиёрида қолдирилди [23]. Ушбу ҳолатлар амалга оширилаётган солиқ ислоҳотлари ижобий натижаларини ифодалайди. Лекин амалга оширилган ислоҳотларга қарамасдан асосий мақсад солиқ органи ва солиқ тўловчи ўзаро ҳамкорлигига тўлиқ эришилмаган. Бунинг натижасида яширин иқтисодиётнинг ривожланиши ва солиқ базаснинг камайиши ҳамда солиқ ҳуқуқбузарликлари ва низолари сони ўсиб бориши кузатилади.
Тадқиқот саволлари:
- Миллий солиқ тизимимизда солиқ маъмуриятчилигининг ижтимоий-иқтисодий механизмларининг шаклланиш даражаси қандай?
- Солиқ тизимида қилинаётган ислохотлар давлат ва солиқ тўловчилар учун бирдек манфаатлими?
- Аҳолини барча қатламларини қўллаб-қувватлашда солиқ маъмуриятчилигининг механизмларини қўллаш аҳамияти қандай?
- Ўзбекистонда солиқ маъмуриятчилигининг ижтимоий-иқтисодий механизмларини такомиллаштириш нима учун зарур?
- Солиқ маъмуриятчилигининг ижтимоий-иқтисодий механизмларини такомиллаштириш усуллари нималардан иборат?
Ушбу тадқиқот саволларидан келиб чиқиб қуйидаги фаразларни келтиришимиз мумкин:
1. Миллий солиқ тизимининг норматив-меъёрлар ҳужжатларида солиқ маъмуриятчилигининг иқтисодий механизмлари ҳисобга олинган ҳолда, ижтимоий механизмидан ажратилганлиги.
2. Солиқ тўловчиларнинг аксарият қисми амалдаги солиқ тизимида солиқ маъмурчилиги механизмларининг қўлланилишига танқидий муносабатда эканлиги.
3. Солиқлар ва солиққа тортиш соҳасида жорий ҳуқуқий базанинг ноаниқлиги солиқ тўловчиларнинг солиқларни тўлаш интизомига риоя қилиш мотивациясини сусайтираётганлиги.
Мавзу бўйича амалга оширилган тадқиқотлар натижасида солиқ маъмурчилигининг ижтимоий-иқтисодий механизмларини такомиллаштириш бўйича қуйидаги таклифлар тавсия қилинади:
1. Солиқ маслаҳати тизимини такомиллаштиришга алохида эътибор қаратиш ва унинг солиқ муносабатлари барча тизимини қамраб олишига эришиш;
2. Солиқ низолари бўйича медиация механизмидан фойдаланишнинг хуқуқий асосларини ишлаб чиқиш;
3. Солиқ маъмуриятчилигини такомиллаштириш ва солиқ низоларини кўриб чиқишда инновациялар ҳамда сунъий интеллект иштирокини қўллаш йўлларини жорий этиш.
Ушбу таклифларни амалиётга жорий этиш натижасид солиқ органи ва солиқ тўловчиларнинг ўзароҳамкорлиги яхшиланиши ҳамда солиқ қонунчилиги ижроси маданияти ошишига эрилишади, деб ҳисоблаймиз.
ФОЙДАЛАНИЛГАН АДАБИЁТЛАР РЎЙХАТИ:
[1] Ўзбекистон Республикаси Президентининг 2022 йил 28 январдаги «2022 — 2026 йилларга мўлжалланган Янги Ўзбекистоннинг тараққиёт стратегияси тўғрисида»ги Фармони. ПФ №60-сон. https://lex.uz/uz/docs/5841063.
[2] Ўзбекистон Республикаси Президентининг 2018 йил 6 июндаги «Ўзбекистон Республикасининг солиқ сиёсатини такомиллаштириш концепцияси тўғрисида»ги Фармони, ПФ №5468-сон. https://lex.uz/docs/3802378.
[3] Ўзбкистон Республикасининг 2017 йил 12 сентабрдаги «Жисмоний ва юридик шахсларнинг мурожаатлари тўғрисида»ги Қонуни (янги таҳрири), ЎРҚ №445-сон. https://lex.uz/ru/docs/3336169
[4] Ўзбекистон Республикасининг Конституцияси, 08.12.1992. https://lex.uz/docs/20596.
[5] Ўзбекистон Республикасининг Солиқ кодекси, 30.12.2019. https://lex.uz/docs/4674902.
[6] Ўзбекистон Республикасининг 1997 йил 29 августдаги «Давлат солиқ хизмати тўғрисида»ги Қонуни, №474-I-сон. https://lex.uz/docs/40158.
[7] Ўзбекистон Республикасининг 2006 йил 21 сентябрдаги «Солиқ маслаҳати тўғрисида»ги Қонуни, ЎРҚ №55-сон. https://lex.uz/docs/1057225.
[8] Т. ЕФРЕМОВА, «Развитие налогового администрирования в россии: теория, методология, практика». Саранск, с. 390, 2017.
[9] М. Т. Кульжабаева, «Совершенствование механизма налогового администрирования в условиях реформирования налоговой системы» // Вестник университета «Туран», вып. 1, сс. 177–183, 2018, doi: 336.201 (574) М.Т.
[10] И. А. Майбуров, Ю. Б. Иванов, Е. В. Балацкий, Н. Н. Башкирова, и С. А. Белозеров, Энциклопедия теоретических основ налогообложения. Москва: ЮНИТИ-ДАНА, 2016.
[11] А. Х. Евстафьева, «Налоговый механизм развития территорий с преференциальными условиями ведения предпринимательской деятельности (НА ПРИМЕРЕ ОЭЗ)», Поволжский государственный технологический университет, 2017.
[12] V. Rossikhin, M. Burdin, и O. Musiienko, «Taxpayer in the Legal Mechanism of Tax as a Leader and Engine of Economic Transformation», 2018.
[13] И.С.Землянская, «Налоговое консультирование в Российской Федерации: состояние и тенденции развития» // Правовая парадигма. 2018. – Т. 17. – № 2
[14] Ўзбекистон Республикасининг 2021 йил 29 декабрдаги«Ўзбекистон Республикасининг солиқ кодексига ўзгартиш ва қўшимчалар киритиш тўғрисида»ги Қонуни, ЎРҚ-741-сон. https://lex.uz/ru/docs/5800112
[15] Н. Б. Ашурова, «Ўзбекистон Республикаси солиқ сиёсати ва солиқ соҳасидаги ижтимоий ҳамкорликни амалга ошириш йўналишлари» // Солиқ сиёсати / Налоговая политика, т. 11, сс. 73–78, 2012.
[16] Исроилов Б.И., Ибрагимов Б.Б., Ахмедов З. «Влияния теневой экономики на
экономическую безопасность страны» // Теневая экономика. – 2021. – Том 5. – № 4. – doi: 10.18334/tek.5.4.113690.
[17] B.I. Isroilov, B.B. Ibragimov.Issues of using economic analysis in ensuring tax control. // Finance Journal, 2015, Vol.69-73
[18] А. С. Богданов, «Формирование налоговой политики региона с целью обеспечения его экономической безопасности», Государственный университет – учебно-научно-производственный комплекс, 2014.
[19] Shohistahon Uljaeva, BahkodirIsroilov, Boboqul Toshev, Khalima Botirova, Baxodir Raxmonov . The Posts and Ranks Concerning to a Local and Religious Administration.// International Journal of Psychosocial Rehabilitation, Vol. 24, Special Issue 1, 2020 ISSN: 1475-7192. DOI: 10.37200/IJPR/V24SP1/PR201184.
[20] Л. В. Лебедева и В. С. Васильев, «Фискальная и регулирующая функции налогообложения (опыт США)» // Аналитический Вестник Совета Федерации Федерального Ссобрания Рф, т. 51 (650), вып. 650, сс. 93–99, 2016.
[21] ИСРОИЛОВ Б.И.Необходимость введения института уголовной ответственности юридических лиц за правонарушения в области коррупции. Сборник неделя науки СПБПУ, Санкт-Петербург, 19–24 ноября 2018 года. Страницы: 39-41.
[22] K. M. Musaeva, «The increase of tax administration effectiveness, as a factor of shadow sector validation and growth of economic security» // Life Sci. J., т. 11, вып. 7s, сс. 229–233, 2014.
[23] С. К. Худойқулов, «Ўзбекистоннинг янги солиқ концепцияси: солиққа тортишнинг адолатлилик, очиқлик ва шаффофлик тамойили» // Иқтисодиёт ва инновацион технологиялар” илмий электрон журнали, сс. 488–496, 2019.
[1] Солиқ маслаҳатчилар Палатаси сайти маълумотлари асосида тайёрланди. Манбаа: Палата налоговых консультантов (pnk.uz)
[2] Ўзбекистон Республикаси Давлат статистика Қўмитасирасмий сайти: Korxona va tashkilotlar demografiyasi (stat.uz)
[3] Ўзбекистон Республикаси Инвестициялар ва ташқи савдо вазирлиги ҳузурида Хорижий инвестицияларни жалб этиш агентлиги расмий сайти: https://invest.gov.uz/investor-taxonomy/benchmark/
Fikrlar