МОДЕЛИРОВАНИЕ ОПТИМАЛЬНОГО ПОЛОЖЕНИЯ АКТИВОВ БАНКА
Аннотация
Цель статьи – предложить оптимальную модель размещения банковских активов с учетом стратегического и оптимизирующего поведения банков в неблагоприятных экономических условиях. Предлагаемое моделирование предполагает, что банки будут оптимально реагировать на изменения в своей экономической среде. Подход к моделированию основан на оптимальной программе доходности риска, в которой банки стремятся к определенному составу своих активов для максимизации доходности с поправкой на риск с учетом регулирования ограничений по капиталу и ликвидности. В статье также выбирается уровень детализации категорий активов и пассивов для создания соответствующей модели и включения в модель наиболее важных категорий. Наиболее подходящим критерием оптимизации модели является максимизация отношения чистого процентного дохода к активам. Максимальное увеличение этого отношения связано с несколькими ограничениями. Некоторые определяются требованиями бухгалтерского учета или законодательства; другие варьируются в зависимости от рыночных целей конкретного банка. Модель также прогнозирует переменную сумму активов, выделяемых на кредиты
Ключевые слова
банковское дело, размещение активов, оптимизация, управление активами, модель управления, ограничения, движение капитала.
BANK AKTIVLARINI OPTIMAL JOYLASHTIRISHNI MODELLASHTIRISH
Boymurodov Shukurbek Tojiqul ogʻili,
Oʻzbekiston milliy universiteti Matematika fakulteti,
Matematik iqtisodiyoti yoʻnalishi magistranti
KIRISH
Mavzu dolzarbligi Aktivlarni boshqarish muammosi oʻzining ahamiyati va dolzarbligi boʻyicha bank boshqaruvidagi asosiy muammolardan biridir. Ushbu maqola kredit tashkilotlarining bankrotlik sabablarini oʻrganish bilan tasdiqlangan, ular orasida aktivlar portfelining past sifati va uni boshqarishning yetarli darajada emasligini taʼkidlash kerak. Moliyaviy barqarorlik talablariga rioya qilgan holda bank faoliyatining yuqori rentabelligini taʼminlash maqsadlariga mos keladigan yangi dalillarga asoslangan yondashuvlarni ishlab chiqish zarur.Mavjud nazariyalar bank tashkilotlari aktivlarining ayrim guruhlarini boshqarish yoʻnalishlari va muddatlari va turlari boʻyicha ularning majburiyatlarga muvofiqligi tamoyillariga asoslanadi. Qoida tariqasida, bankning likvidligi va barqarorligini yetarli darajada ushlab turish past rentabellik bilan ajralib turadigan va uning rivojlanish qobiliyatini sezilarli darajada cheklaydigan aktivlar tuzilmasini shakllantirishga olib keladi.
Shu munosabat bilan zamonaviy sharoitda tijorat banki aktivlarini boshqarish usullari va vositalarini ishlab chiqish boʻyicha nazariy asoslarni takomillashtirish va aniq amaliy tavsiyalarni asoslash iqtisodiy tadqiqotlarning muhim vazifalari hisoblanadi. Shu bilan birga, har qanday jarayon singari, ular doimiy takomillashtirishni talab qiladi, chunki nazariy tadqiqotlar va ularni amaliy qoʻllashning asosiy tartiblari oʻrtasidagi maʼlum bir boʻshliqni bartaraf etish muammosi juda keskin sanaladi.
Shubhasiz, bank boshqaruvining anʼanaviy mexanizmlari aktivlarning rentabelligi va kredit muassasasining barqarorligi oʻrtasidagi optimallikga erishishning samarali usullarini taʼminlamaydi. Bu muammoni faqat iqtisodiy-matematik usullardan foydalangan holda hal qilish mumkin, bu zamonaviy sharoitda tijorat banklari faoliyatining xususiyatlarini va ularning aktivlarini boshqarish samaradorligini oshirish masalalarini oʻrganishning dolzarbligi va amaliy ahamiyatini belgilaydi.[3]
Tadqiqotning maqsadi va vazifalari. Tadqiqotining maqsadi tijorat banki aktivlarini boshqarish va ularning portfelini optimallashtirishning samarali usullari va vositalarini tanlash boʻyicha nazariy va uslubiy asoslarni ishlab chiqish va amaliy tavsiyalar ishlab chiqishdan iborat.
- Xorijiy va milliy nazariyasi va amaliyotida qoʻllaniladigan bank aktivlarini boshqarish boʻyicha mavjud nazariy yondashuvlarni umumlashtirish, toʻldirish va modernizatsiya qilish;
- Risklarni minimallashtirish fonida tijorat banklari foydasini maksimal darajada oshirish uchun qoʻllaniladigan algoritmlarning afzalliklari va kamchiliklarini aniqlash, aktivlar portfelini boshqarish jarayonida ulardan foydalanish xususiyatlarini oʻrganish;
Aktivlarni boshqarishda ularning sezgirligi, rentabellik darajasi va risklarni hisobga olgan holda zamonaviy elementlar, usullar, uslublar va mezonlardan foydalanishning maqsadga muvofiqligini asoslash;
Oʻzbekiston bank tizimining aktivlari va passivlari tarkibi sifatini umumiy va mintaqaviy darajada baholash;
MAVZU YUZASIDAN ADABIYOTLAR TAHLILI
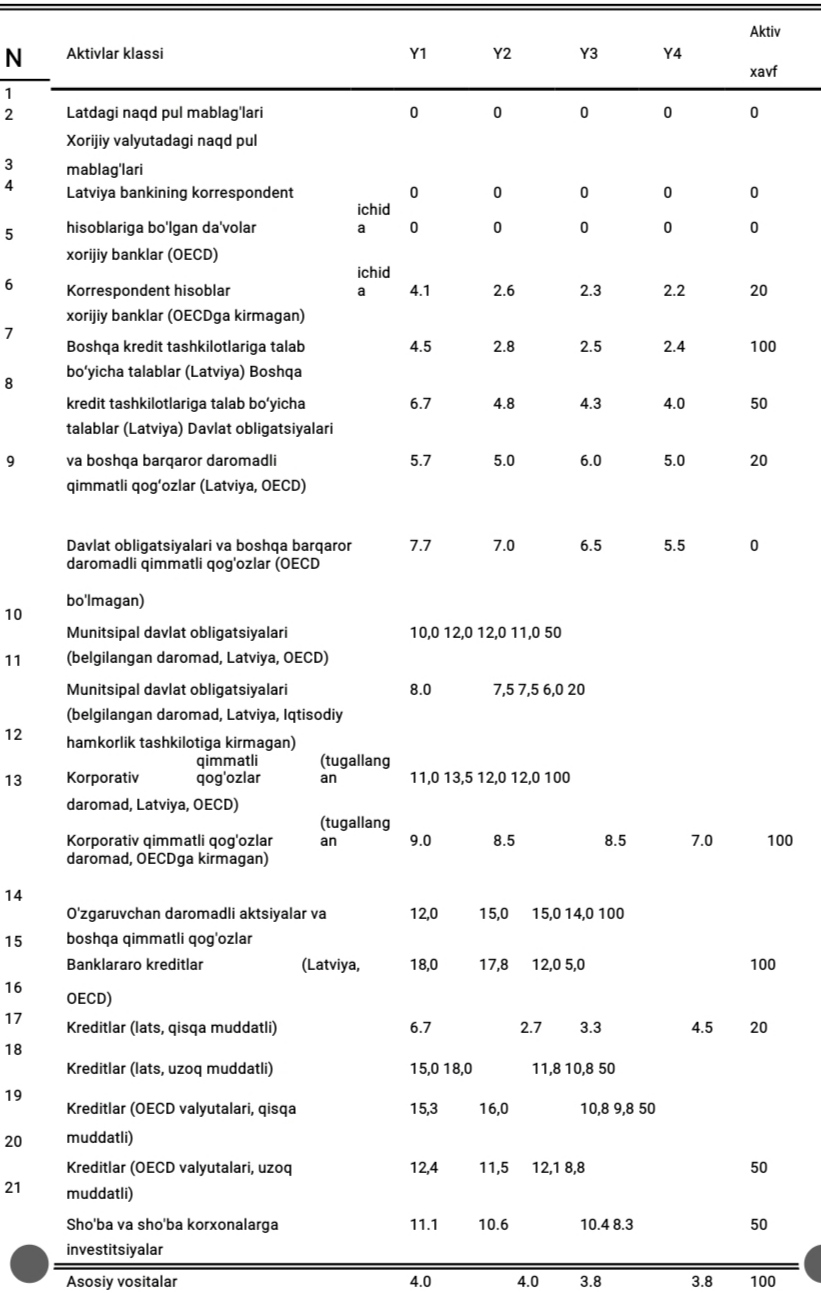
Hozirgi kunda rivojlanayotgan mamlakatlarda xorijiy banklar bilan aloqa oʻrnatish qimmatli imtiyoz boʻlib, xalqaro bank huquqiga asoslanib, aktivlar va passivlarni boshqarish qoʻmitasining mavjudligi har bir bankning asosiy qismi hisoblanadi. Bu guruh ALCO deb ham ataladi. Ushbu qoʻmita eʼtiborga oladigan ishlar qatorida banklarning koʻrib chiqilgan moliyaviy koeffitsiyentga yoki xalqaro miqyosda Bazal moliyaviy koeffitsiyentiga rioya qilishlari kiradi. Ushbu maqoladagi tadqiqot yondashuvimiz, moliyaviy nisbatga erishish, aktiv va majburiyatning maʼlum bir darajasiga erishishni bashorat qilish va aktiv va majburiyatni toʻgʻri taqsimlash va majburiyatni hisobga olgan holda toʻgʻri taqsimlash.[4] Mantiqiy holatdan chetga chiqmaslik.[1] Ushbu boʻlimdagi tadqiqot maqsadi haqiqatan ham banklar resurslardan maksimal foyda olishlari uchun aktiv va passivlarning yuqori miqdorining optimal nuqtasini topishdir. Umuman olganda, aktiv va passivni optimallashtirish bankning kelajagi uchun toʻgʻri siyosatni ishlab chiqishni taʼminlaydi, shunda koʻrib chiqilgan farazlarga asoslanib, minimal xarajatlar va eng yuqori daromadga erishiladi.[5][2] Tipik tijorat bankida aktiv va passiv tuzilmasining aniq tavsifiga ega boʻlishi zarur. I va II jadvallar ushbu xulosani aktivlarning risklari va rentabelligi, shuningdek, turli xil majburiyat toifalari uchun zaxira normalari va xarajatlari toʻgʻrisidagi maʼlumotlar bilan birga taqdim etadi. Aktiv va passiv toifalari uchun batafsillik darajasi mos keladigan modelni yaratish va modelga eng muhim toifalarni (jami aktivlar va majburiyatlar nisbati boʻyicha) kiritish uchun tanlanadi. Model komissiyalar va foizsiz xarajatlardan olinadigan daromadlarni aks ettiradi. Ushbu toifalar Oʻzbekiston kabi oʻtish davridagi iqtisodiyotda faoliyat yurituvchi tijorat banklari uchun ahamiyati kam. Shunga qaramay, koʻrib chiqilayotgan model ushbu qoʻshimcha toifalarni kiritish uchun osongina kengaytirilishi mumkin. Bundan tashqari, tashqi kuzatuvchi uchun cheklangan maʼlumotlar borligi sababli cheklovlar mavjud.Model uchun eng mos optimallashtirish mezoni sof foiz daromadi nisbatini maksimallashtirish hisoblanadi[6]
Ushbu koeffitsiyent bankning mablagʻlarni foydali aktivlarga joylashtirish orqali sof foyda olish qobiliyatini koʻrsatadi va u shuningdek hosilalarni soddalashtiradi, chunki modelning yechimi turli toifadagi aktivlar va passivlarning umumiy tuzilmadagi optimal vazni boʻladi.
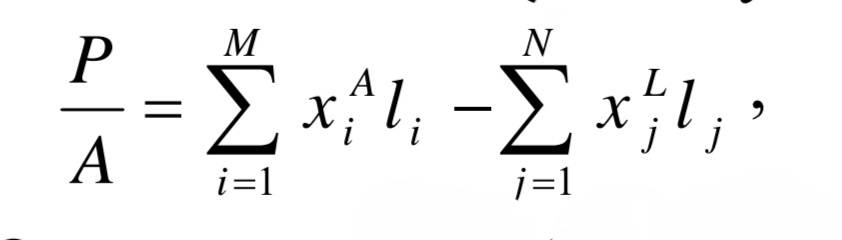
Model parametrlari funktsiyasi quyidagicha ifodalanadi(1-formula)
Maqsad funksiyasi (1)ni banklarning foyda maqsadining mantiqiy xulosasi deb hisoblash mumkin. Sof foiz daromadining oshishi rivojlanish yoki aktsiyadorlar qiymatini oshirish kabi barcha strategik vazifalarning asosi hisoblanadi. Tanlangan maqsad funksiyasi koʻpgina mualliflar tomonidan bank faoliyati samaradorligini baholashning eng yaxshi koʻrsatkichi hisoblanadi, chunki u bank tomonidan resurslardan foydalanish samaradorligini tavsiflaydi [8].
Maqsad funksiyasini tanlashda foizsiz xarajatlar toʻliq foizsiz daromadlar bilan qoplanishi va shuning uchun undan mavhum boʻlishi mumkin degan taxmin tushuniladi.Maqsad funktsiyasi eng muhim cheklovlarni hisobga olgan olda maksimal darajaga koʻtariladi. Biz Cheklovlarni aniqlashda bankning eng muhim xususiyatlarini aks ettiruvchi va muammoni hal qilishda ikkinchi darajali xususiyatlarni eʼtiborsiz qoldiradigan modelni eng oqilona shakllantirishga intildi. Amalda, albatta, bank kabi murakkab iqtisodiy agent oldida turgan barcha cheklovlarni rasmiylashtirish mumkin emas [9].
balans tengligining cheklanishi;
• majburiy zaxira talablari chegarasi;
• likvidlikni cheklash;
• kapitalning yetarliligi cheklanishi;
• ochiq valyuta pozitsiyasini cheklash;
• katta, xavfli operatsiyalarni cheklash;
• Sogʻlom cheklovlari;
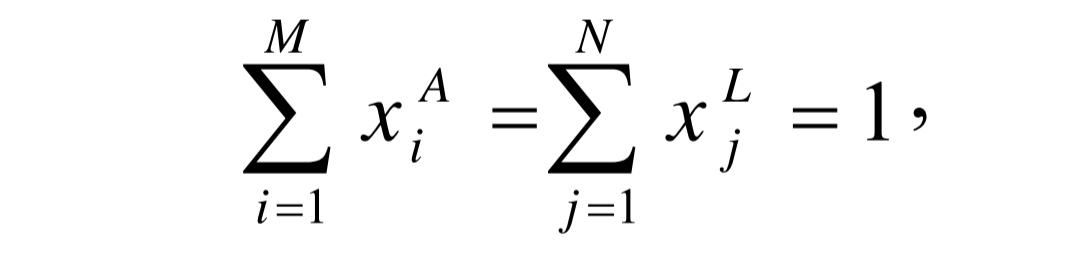
Ushbu cheklovlarni qoʻydagi tartibda koʻrib chiqish mumkin. (2-formula)
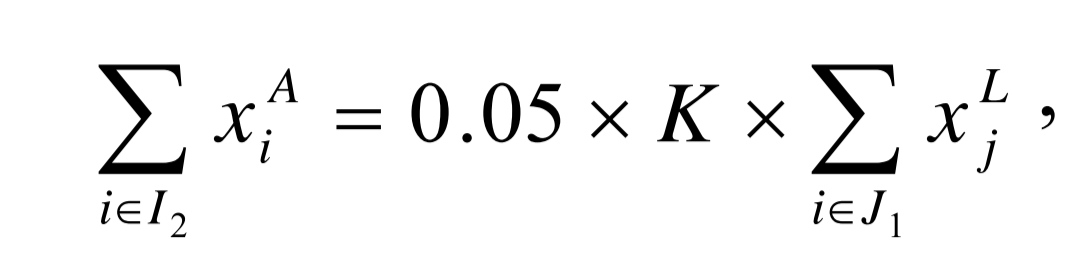
Ayrim toifadagi aktivlar va majburiyatlarning jamiga nisbati (3-formula)
U majburiy zaxira talablari oʻtish davridagi mamlakatlardagi aksariyat markaziy banklar majburiy zaxira talablari qoʻyiladigan majburiyatlarning qismi uchun markaziy bankda yoki naqd pulda (milliy valyutada) zaxiralar yaratishni talab qiladi. Ushbu hujjatning kontekstida majburiy zaxiralar balans hisobvaraqlaridagi oʻrtacha oylik qoldiqlar yigʻindisi asosida belgilanadi, bu oy davomida toʻrtta hisobot sanasidagi balans hisobvaraqlari qoldigʻidan foydalangan holda hisoblanadi.
Majburiy zaxira talablari qoʻyiladigan majburiyatlarni topish uchun muddatli depozitlar va talab qilib olinmagan depozitlar, shuningdek chiqarilgan obligatsiyalar va boshqa qarz qimmatli qogʻozlari jamlanib, davlat gʻaznasi oldidagi majburiyatlar (agar ular mavjud boʻlsa), xorijdagi filiallardan jalb qilingan depozitlar va majburiyatlarni chegirib tashlash kerak.[7]
Bu koʻrib chiqilgan davrida majburiy zaxiralar nafaqat markaziy bankdagi depozitlardan, balki milliy valyutadagi naqd pul mablagʻlaridan ham iborat. Naqd pul mablagʻlariga qoʻyiladigan yordamchi talablar quyidagicha Shakllantirilishi
mumkin milliy valyutadagi naqd pul mablagʻlaridan iborat. Naqd pul mablagʻlariga qoʻyiladigan yordamchi talablar quyidagicha shakllantirilishi mumkin(4-formula)
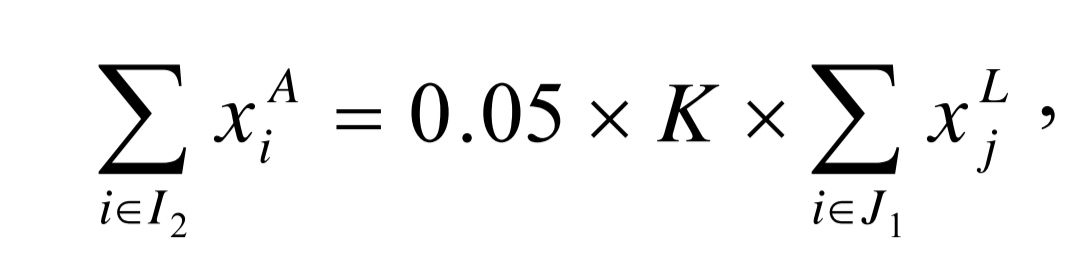
4-formula
Bu yerda K- puldagi majburiy zaxiralarning bir qismidir (aniq0≤K≤1). Vaqt oʻtishi bilan ushbu koeffitsiyentga qoʻyiladigan talablar oʻtish davridagi iqtisodiyotlarda pasayish tendentsiyasiga ega va aslida butunlay yoʻq boʻlib ketishi mumkin.Optimal ishlaydigan bank ham toʻliq boʻysunishi kerak.Joriy likvidlik cheklovlarini aniqlash(5-formula)
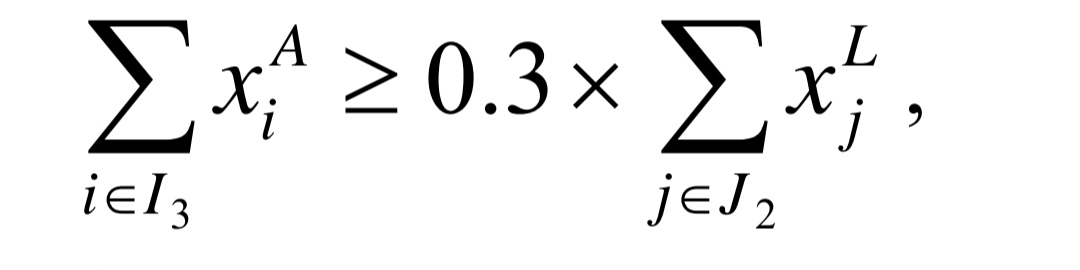
5-formula
Likvidlik cheklovlari bank mijozlarning pul oʻtkazmalari boʻyicha buyurtmalarini kechiktirmasdan bajarishi va mijozning talabiga binoan pul toʻlashga tayyor turishi kerakligi sababli yuzaga keladi.
Bu shuni anglatadiki, bank joriy majburiyatlarga xizmat koʻrsatishni taʼminlash uchun bank yetarli. Ushbu cheklov tartibga solish institutlari siyosatidagi oʻzgarishlar tufayli oʻzgarishi mumkin. Vaqti-vaqti bilan, kamdan-kam hollarda boʻlsa-da, majburiy zaxiralar pul-kredit institutlari tomonidan pul siyosati vositasi sifatida ham qoʻllanilishi mumkin.Kapitalning yetarliligi cheklanishni nazorat qiluvchi institutlarning oʻz kapitali risk bilan oʻlchangan aktivlarning 10 foizidan kam
boʻlmasligi kerakligi haqidagi talabi tufayli yuzaga keladi, bu quyidagicha yozilish mumkin;(6-formula)
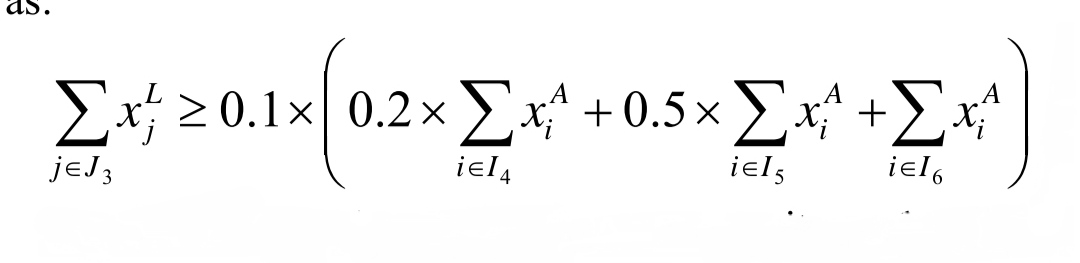
6-formula
Bunda chap tomoni oʻz kapitalini, oʻng tomoni esa riskni oʻlchagan aktivlarni ifodalaydi . Turli xil xavflar uchun ogʻirliklar ham tartibga soluvchi muassasa tomonidan belgilanganligi uchun oʻzgaruvchan.Garchi tartibga soluvchi talablar faqat oʻz kapitalining xavf-xatarli aktivlarning 10 foizidan koʻprogʻini tashkil etishini talab qilsa-da, ushbu hujjat yanada qatʼiy cheklovni qabul qiladi va oʻz kapitali riskli aktivlardan kattaroq boʻlishini talab qiladi. Shu bilan birga, katta miqdordagi oʻz kapitaliga ega boʻlish har doim ham moliyalashtirishning eng samarali usuli emas, chunki u kapitalning afzalliklarini istisno qiladi. Oʻz kapitalini umumiy majburiyatlarning 10 dan 20 foizigacha cheklash mumkin. Oxirgi ikkita cheklov quyidagicha yozilishi mumkin:(7,8-formula)
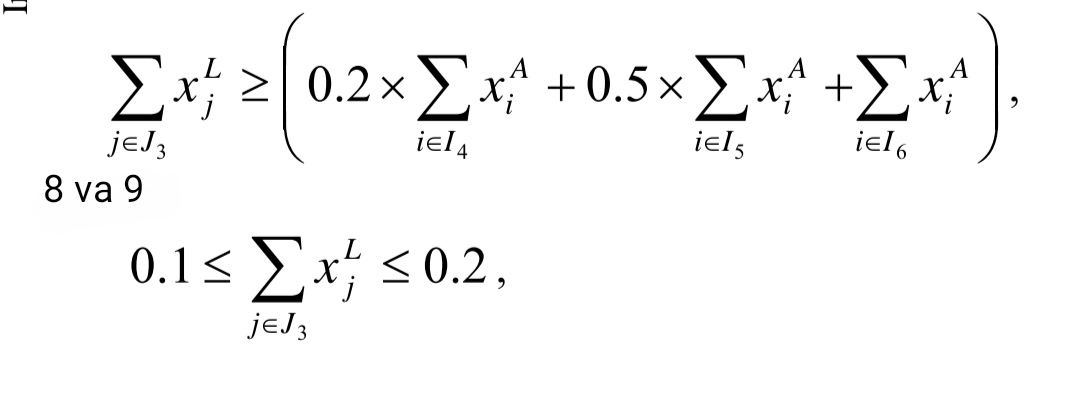
Oxirgi ikkita cheklash - (7) va (8) ning bir qismidir
Oxirgi ikkita cheklash - (7) va (8) ning bir qismi umumiy maʼnoda bank tomonidan oʻzining risk va maqsadlarga boʻlgan munosabatiga qarab oʻzgarishi mumkin boʻlgan cheklovlar. Ushbu turdagi cheklovlar, shuningdek, yaqinda moliyaviy inqirozdan keyin bank nazorati boʻyicha Bazal qoʻmitasi tomonidan qabul qilinishi mumkin boʻlgan kapitalning yetarliligi boʻyicha yanada qatʼiy standartlarga rioya qilish zaruriyatini taʼminlash uchun ishlatilishi mumkin .Ochiq valyuta pozitsiyasi cheklash ham tartibga soluvchi talablarning natijasidir. Odatda ochiq valyuta pozitsiyasi qoidalardagi kapital bilan bogʻliq. Valyuta xavfini toʻliq bartaraf etish uchun ushbu cheklov nol valyuta pozitsiyasini talab qiladi. Buni quyidagicha bank tomonidan oʻzining risk va maqsadlarga boʻlgan munosabatiga qarab oʻzgarishi mumkin boʻlgan cheklovlar. Ochiq valyuta pozitsiyasi cheklash ham tartibga soluvchi talablarning natijasidir.
Odatda ochiq valyuta pozitsiyasi qoidalari kapital bilan bogʻliq va u valyuta bilan bogʻliq xavfni toʻliq bartaraf etish uchun ushbu cheklov nol valyuta pozitsiyasini talab qiladi. Buni quyidagicha yozish mumkin (9-formula)

9-formula
Shuni taʼkidlash kerakki, ushbu cheklov ushbu modeldagi aktivlar va majburiyatlar boʻyicha batafsil maʼlumot darajasi bilan belgilanadigan maʼlum darajada yaqinlashuv bilan ishlaydi.
Normativ-huquqiy hujjatlarda har qanday valyutadagi ochiq valyuta pozitsiyasi bank kapitalining 10 foizidan oshmasligi kerakligi haqidagi ikkinchi norma ham mavjud. Ushbu talab yuqorida tavsiflangan cheklovga nisbatan ikkinchi darajali boʻlib, yana bir bor xorijiy valyutadagi aktivlar va passivlarni batafsilroq taqsimlangan bank doirasida amalga oshirilishi mumkin. Ushbu modeldagi ushbu aktivlar va majburiyatlar uchun batafsillik darajasi ushbu cheklovni shakllantirishga imkon bermaydi, chunki u aktivlar va majburiyatlarni valyuta boʻyicha tavsiflamaydi.Cheklov daromadli aktivlar kredit tashkilotining oʻz kapitalidan sakkiz baravar koʻp boʻlmasligini talab qilish orqali shakllantirilishi mumkin. Shunday qilib, modelning parametrlari boʻyicha quyidagilarni yozish mumkin(10-formula)
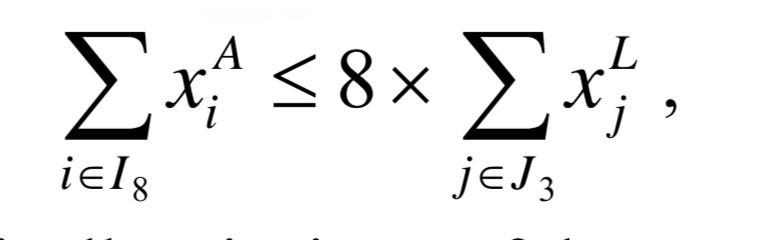
METODOLOGIYA
Keng koʻlamli adabiy manbalarni tahlil qilish, shuningdek, tadqiqot mavzusining dinamikligi va murakkabligi, bank aktivlarini foiz stavkalarining oʻzgarishiga sezgirligini, rentabelligini hisobga olgan holda kompleks boshqarish muammosi degan xulosaga kelishimizga imkon beradi va bu xavf-xatarlar chuqurroq nazariy va amaliy rivojlanishni talab qiladi. Bank aktivlari portfelini boshqarish usullari, va vositalarini takomillashtirish sohasida tadqiqot olib borish maqsadga muvofiqdir. Ilmiy yutuqlar va ularning evolyutsiyasi zarurati tadqiqotining maqsad va vazifalarini belgilab, mavzuni tanlashni oldindan belgilab berdi.Tadqiqotda materiallarni qayta ishlash, oʻrganish va tahlil qilish jarayonida muammoni oʻrganishga tizimli yondashuv bilan birlashtirilgan iqtisodiy tadqiqot usullari majmuasidan foydalanildi. Ishning turli bosqichlarida analitik, monografik, iqtisodiy- statistik, abstrakt-mantiqiy, qiyosiy, iqtisodiy-matematik tadqiqot usullaridan foydalanilgan.
NATIJA MUHOKAMA
Ushbu modelni kompyuterda har qanday tez-tez ishlatiladigan jadval protsessorlari yoki koʻproq Ixtisoslashgan matematik dastur yordamida osongina yechish mumkin. Sanoat boʻyicha rentabellik va xarajatlar parametrlarining oʻrtacha koʻrsatkichlari yordamida hal qilinadi. Rentabellik va xarajatlar toʻgʻrisidagi manba maʼlumotlari, shuningdek, turli aktivlar uchun zarur belgilar I va II jadvallarda keltirilgan.
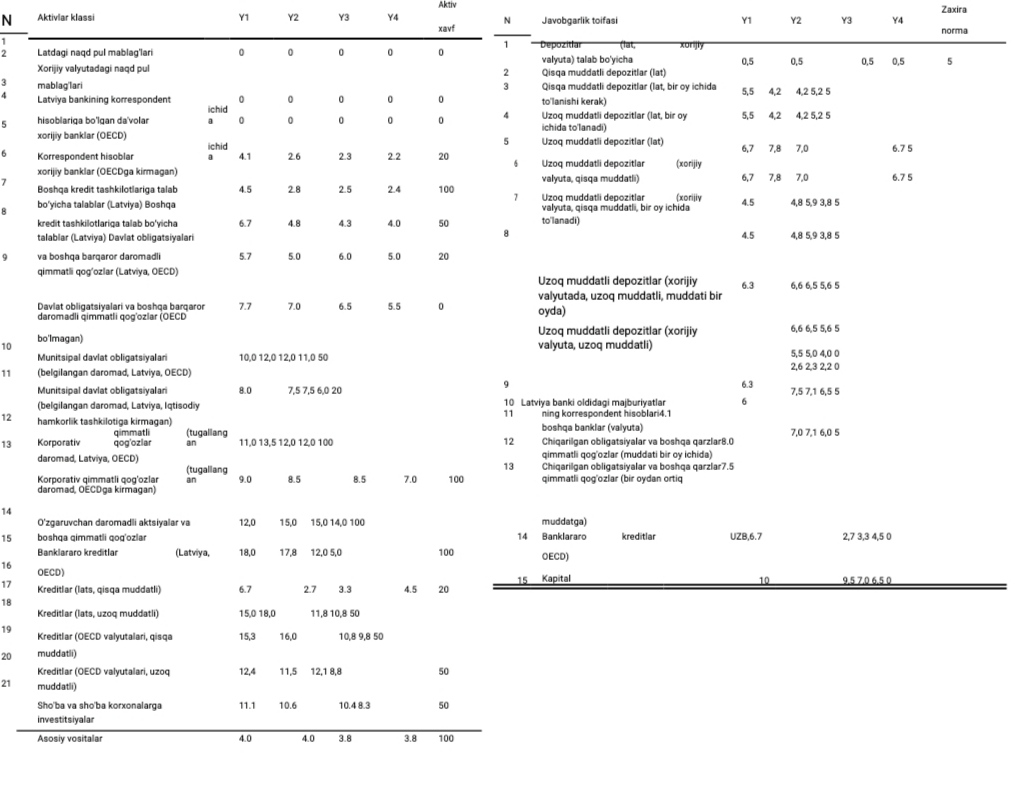
1-jadval: O‘rtacha rentabellik va risklari 2-jadval: Oʻrtacha xarajatlar va zaxira normalari
Ushbu davrning boshida tijorat banklari hali ham Oʻzbekiston bank sanoatiga taʼsir koʻrsatgan Rossiyadagi iqtisodiy inqiroz oqibatlarini his qilishdi [7]. Shubhasiz, bu keyingi yillarda [10] aktivlar tarkibiga qoʻshimcha eʼtibor qaratishga turtki boʻldi va oʻsha davrning qolgan qismida tijorat banklari sanoati tez oʻsish va kengayishni boshdan kechirdi. Olingan aktiv va passiv tuzilmasi 4-5-jadvallarda keltirilgan.
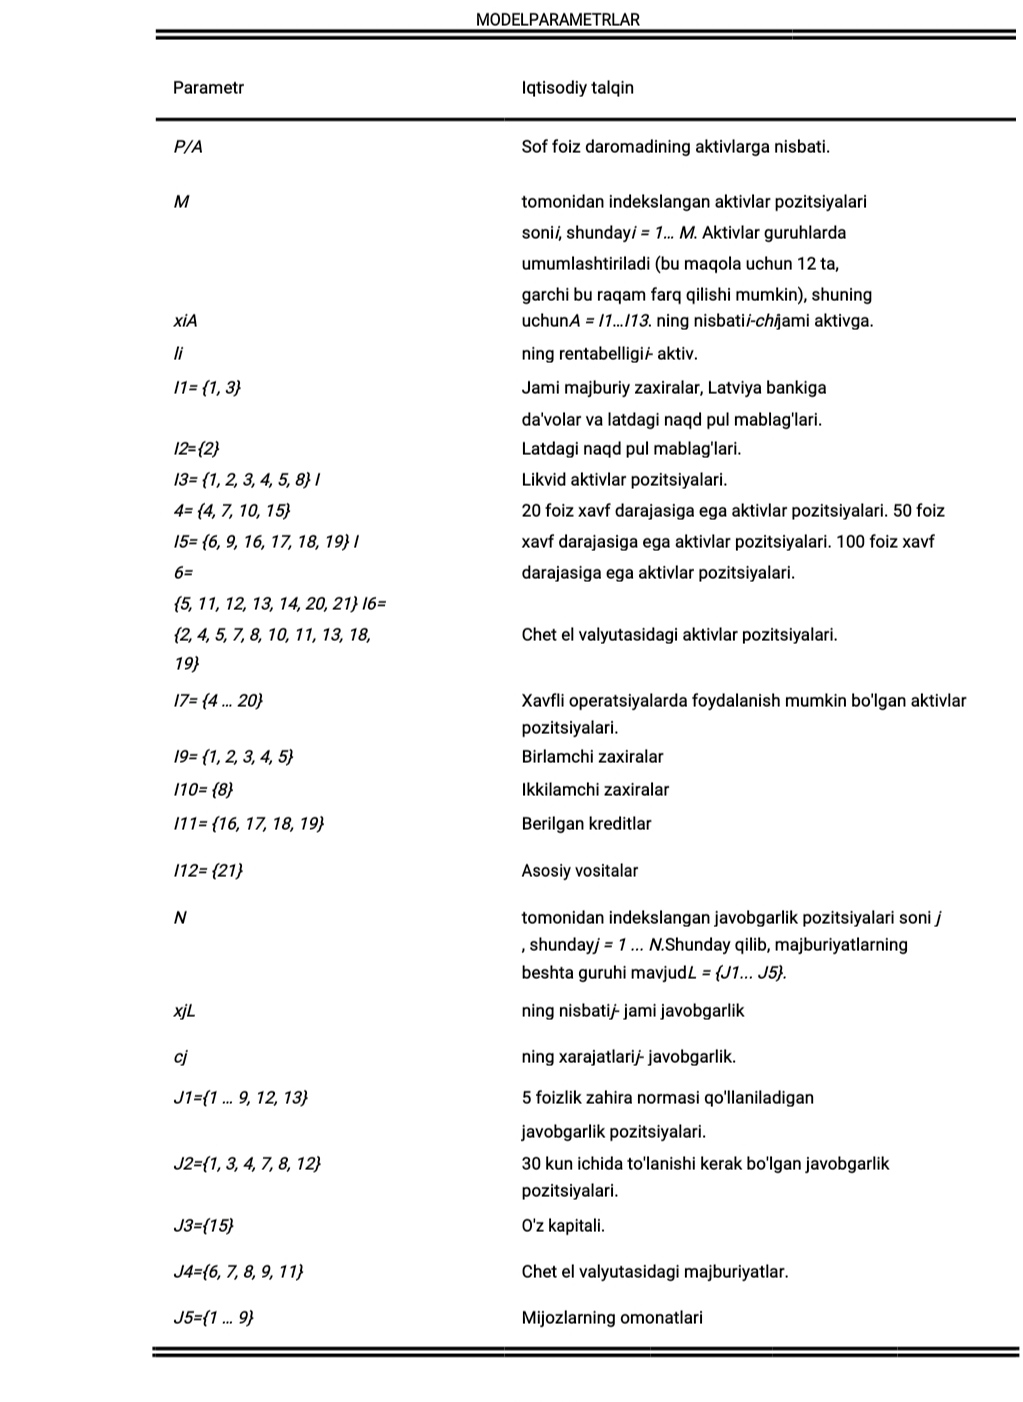
3-jadval: Taklif etilayotgan model parametrlari
4-jadval: Optimallashtirishning sifat koʻrsatkichlari
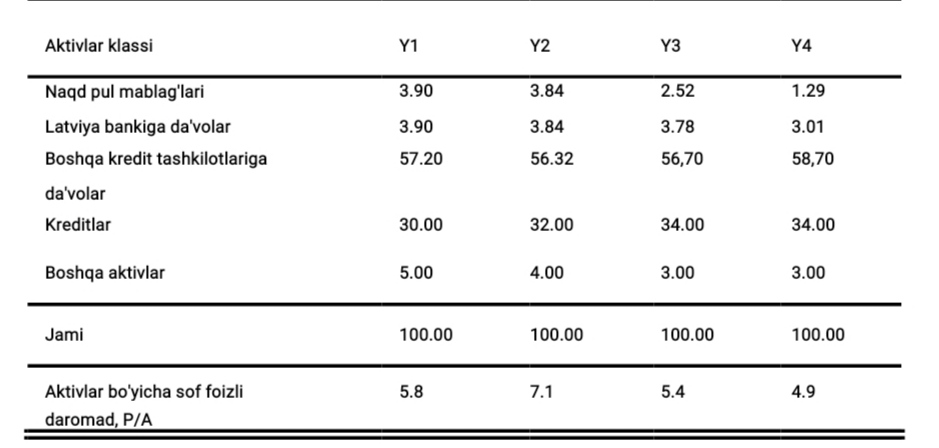
5-jadval:Bank aktivlarini optimal joylashtirish modeli tuzilishi
Ilovadagi IV-jadvalda koʻrish mumkinki, model odatda boshqa kredit tashkilotlariga daʼvo qilish uchun aktivlarning eng yuqori taqsimlanishini bashorat qiladi. Bu oʻtish iqtisodiyoti sharoitida banklararo bozorda kreditlash toʻgʻridan-toʻgʻri xoʻjalik yurituvchi subʼektlarni kreditlashdan koʻra unchalik xavfli faoliyat emasligidan dalolat beradi. Aktivlarni optimal taqsimlashda kreditlar ulushi ham baholashning toʻrtinchi davriga qarab oshadi.
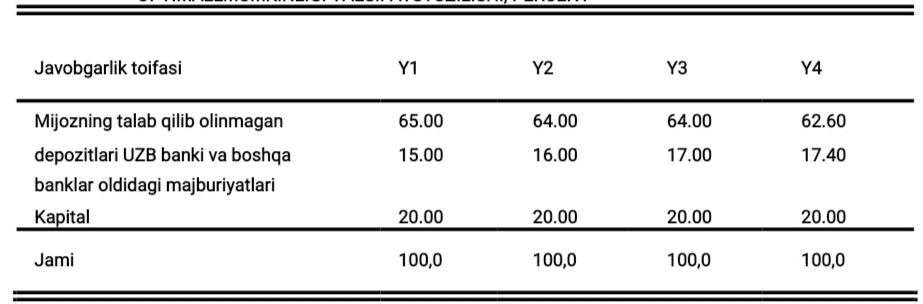
6-jadval:Bank aktivlarini optimal joylashtirish modeli sifat tuzulishi
V-jadvalda Bankning optimal passiv tuzilmasi keltirilgan. Model Leverajning ancha past darajasini bashorat qiladi, bu umumiy maʼnoda cheklovlarda koʻrsatilgan konservativ taxminlarga mos keladi.IV va V jadvallar, albatta, aktiv va passivning haqiqiy optimal tuzilishiga taxminiy darajani taqdim etadi. Bu aktivlarning rentabelligi bilan bogʻliq shunga qaramay,har bir bank ushbu modeldan oʻz aktivlari tuzilishini rejalashtirish va oʻzi duch kelayotgan real aktivlar rentabelligidan foydalanishi mumkin. Bu, ayniqsa, sanoat darajasidagi jamlangan maʼlumotlardan foydalangan holda umumiy rentabellikni baholash qiyin boʻlgan bunday aktivlar sinflariga tegishli. Shuning uchun mavjud maʼlumotlarning aniqligi qanchalik yuqori boʻlsa, model shunchalik aniq boʻlishi mumkin taklif qilingan yechimlar, shuning uchun har bir bank taxminiy emas, balki aniq yechimni olishi mumkin.
Shuni taʼkidlash kerakki, yechim aniq foiz stavkalariga bogʻliq boʻlib, ular juda oʻzgaruvchan va odatda umumiy iqtisodiy iqlimga bogʻliq. Yechim, shuningdek, turli xil xavf ogʻirliklariga sezgir, masalan, OECD va Iqtisodiy hamkorlik tashkilotiga aʼzo boʻlmagan rezidentlarga berilgan kreditlar uchun. Modeldagi aniq narsa shundaki, bu omillar maʼlum vaqt oraligʻida oʻzgarmaydi, shuning uchun bank optimallashtirish modelini hal qilish uchun maʼlum chastotani tanlashi kerak.Bu, masalan, bank uchun moliyaviy reja tuziladigan davr boʻlishi mumkin - bir oy, chorak yoki yil; yoki bank siyosatiga koʻra, foiz stavkalari koʻrib chiqilmagan davr.
Har bir bank doimiy ravishda oʻzgarib turadigan sharoitlarda ishlashi kerakligini tan olish foydalidir optimal aktiv va passiv tuzilmasini muntazam ravishda koʻrib chiqish, aktivlar rentabelligi va majburiyat xarajatlari oʻzgarishi mumkin. Koʻrib chiqish natijalari modelni keyingi takomillashtirish haqida maʼlumot berishi mumkin. Masalan, faqat yuqori likvidli aktivlar strukturasini optimallashtirishda bank bir qator chora-tadbirlarni amalga oshirishi mumkin:
• Markaziy bankka foiz orttirmaydigan va shu bilan hech qanday daromad keltirmaydigan naqd pul mablagʻlari va daʼvolarini minimallashtirish;
• foizli vakillik hisobvaraqlariga mablagʻlarni joylashtirish va rentabellikni oshirish uchun banklararo kreditlar berish;
• mahalliy va xorijiy emitentlarning yuqori likvidli investitsiya darajasidagi qimmatli qogʻozlari portfelini yaratish, bu pul bozori kurslaridan yuqori rentabellikni taʼminlaydi;
• pul mablagʻlarini qisqa muddatli xalqaro moliya bozorida doimiy daromad va risk parametrlariga ega boʻlgan moliyaviy vositalarga joylashtirish;
Albatta, shuni taʼkidlash kerakki, hatto aktivlar va passivlar bilan bogʻliq rentabellik va xarajatlarni muntazam ravishda toʻgʻrilash bilan ham, model hali ham statik optimallashtirish muammosining namunasi hisoblanadi. Biroq,ushbu optimallashtirish modeli soʻzning kengroq maʼnosida optimallashtirish gʻoyasiga zid emas, bu statik protsedura emas. Kengroq maʼnoda optimallashtirish shunchaki optimal nuqta yoki toʻplamni topish bilan cheklanmaydi - tizimni kerakli holatga keltiradigan yoʻl, boshqaruv harakatlarining ketma-ketligi, ularning vaqtini aniqlash muhimroqdir.
Taklif etilayotgan model bank aktivlari tarkibini optimallashtirishning yagona mumkin boʻlgan vositasi emas. Shuningdek, u yagona vosita boʻla olmaydi, chunki bankda sodir boʻlayotgan jarayonlar turli xil alternativ ssenariylar boʻyicha rivojlanishi mumkinligini hisobga olish kerak, chunki bu yerda juda koʻp operatsiyalar va resurslar oqimining xilma-xilligi mavjud. Biroq, ushbu modelning afzalligi shundaki, uni boshqa boshqaruv usullari va boshqa vositalar, xususan, moliyaviy oqimlarni boshqarishga qaratilganlar bilan birlashtirish juda oson.
XULOSA
Har bir bank iqtisodiy o’sishni ta’minlaydigan likvidlik-rentabellik shkalasi bo’yichadinamik muvozanat pozitsiyasini saqlab qolgan holda, maqbul xavf darajasida real kutilayotgan foydani taʼminlaydigan tarzda oʻz va qarz mablagʻlarini taqsimlash muammosiga duch keladi. Shu munosabat bilan, aktivlar portfelini boshqarish koʻp parametrli tizim sifatida, ulardan foydalanishdan real daromad olinishgacha boʻlgan holatining asosiy xususiyatlarini qamrab olgan holda, biz tomonidan tijorat banklari faoliyati samaradorligini oshirishning asosiy sharti sifatida qaraladi. Aktivlarni rejalashtirish umumiy jarayonning ajralmas qismi boʻlib, bank faoliyatining turli bosqichlarida ularning shakllanishini taʼminlashga qaratilgan. Amaliyot shuni koʻrsatadiki, u vaqtga qarab, uzoq muddatli, joriy va operatsion rejalashtirish sifatida amalga oshirilishi mumkin. Ushbu bosqichlarning har biri maʼlum bir davr va uning natijalarini amalga oshirish shakllari bilan tavsiflanadi. Bank aktivlarini rejalashtirishning barcha davrlari oʻzaro bogʻlangan va maʼlum bir ketma-ketlikda amalga oshiriladi.
Model har bir bankning oʻziga xos sharoitlariga moslashtirilgan va kompyuter dasturlari yordamida osongina amalga oshiriladi. Model aktivlar rentabelligi va majburiyatlar bilan bogʻliq xarajatlarning sanoat boʻyicha oʻrtacha koʻrsatkichlari yordamida hal qilinadi. Amalda, albatta, har bir bank tanlangan rivojlanish strategiyasiga qarab oʻz aktivlari strukturasini yaratishi mumkin. Ushbu modeldan foydalanishni maqsad qilgan har bir bank eng aniq xulosalarga erishish uchun oʻzining rentabellik maʼlumotlaridan foydalanishi mumkin. Olingan aktivlar tarkibi bank xizmatlari bozorida bank egallab turgan yoki egallashni xohlaydigan joyni tavsiflashi mumkin. Bu turli xil bank operatsiyalariga boʻlgan talabga, turli aktivlarning rentabelligiga, shuningdek, boshqaruvning operatsiyalarning eng istiqbolli yoʻnalishlarini bashorat qilish qobiliyatiga bogʻliq boʻlishi mumkin. Modelga kiritilgan maʼlumotlarning oʻzgaruvchanligi tufayli bank uchun optimallashtirish mashqlari qanchalik tez-tez bajarilishini aniqlaydigan, har chorakda yoki yillikda maʼlum vaqt oraligʻini tanlash muhimdir.
Modellashtirish doirasida banklarning qaror qabul qilish jarayonining adekvat tavsifi murakkab, chunki bank menejerlari aktsiyadorlar tomonidan qoʻyilgan cheklovlarga qanday munosabatda boʻlishi kreditorlar bankning haqiqiy moliyaviy ahvolini qanday qabul qilishlari toʻliq shaffof emas. boshqa. Moliyaviy iqtisod boʻyicha koʻproq nazariy tadqiqotlar ushbu tizim qanday xususiyatlarga ega boʻlishi kerakligi haqida fikrlarni beradi. Shunisi eʼtiborga loyiqki, u bank sohasining ayrim oʻziga xos xususiyatlarini aks ettiradi, bu esa banklarning qarorlar qabul qilish jarayonida mexanizmlarni adekvat loyihalashiga toʻsqinlik qiladi. Muhim muammolardan biri moliyalashtirishning qarz va kapital aralashmasi bilan bogʻliq. U korporativ moliya boʻyicha koʻplab mualliflar tomonidan keng tavsiflangan va uni assimetrik maʼlumotlarning umumiy belgisi ostida topish mumkin. Ushbu nosimmetriklikdan kelib chiqadigan agentlik muammolari banklarning oʻz kapitalini yetarli darajada ushlab turish talabi bilan hal qilinishi mumkin. Bu riskning oʻzgarishini kamaytiradi va banklarni sugʻurtalanmagan omonatlarni tegishli hajmda saqlashga ragʻbatlantiradi. Kapitalning maqbul darajasi qarz berish orqali moliyalashtirishning intizomiy taʼsirining raqobatdosh kuchlari va haddan tashqari leveragening risklarni oʻzgartirish oqibatlari bilan bogʻliq. Qarzni moliyalashtirishning yuqori darajasi sugʻurtalanmagan kreditorlarni boshqaruv harakatlarini, yaʼni oʻz portfelidagi kreditlar va qimmatli qogʻozlarning kredit sifatini diqqat bilan kuzatishga undaydi.
Bank balansini boshqarishning murakkabligi, shuningdek, uning koʻp mezonli muammo ekanligi bilan bogʻliq , aktsiyadorlar va menejerlar turli mezonlarning ahamiyatini qanday tortishlari aniq emas.
REFERENCES
1.Акулич И.Л. Математическое программиро-Вание в примерах и задачах: учеб. Пособие для Студентов эконом. Спец. Вузов. М.: Высшая Школа. 1986.
2. Гилл Ф., Мюррей У., Райт М. Практическая оп
Тимизация / пер. С англ. М.: Мир. 2005.
3. Тен А.В., Герасимов Б.И., Тен В.В. Оптимизация Активов в системе страхования вкладов. Тамбов: Изд-во ТГТУ. 2005.
4. Половинина Н.В. Проблемы дистанционного Анализа при установлении лимитов по контра-Гентам в коммерческих банках // Банковское
Дело. 2006. № 2.
5. Цисарь И. Ф., Чистов В. П., Лукьянов А. И.Оптимизация финансовых портфелей банков, Страховых компаний, пенсионных фондов. М.:
Дело. 2018
Комментарии