ОЦЕНКА ВЛИЯНИЯ ОСВОБОЖДЕНИЯ ДВИЖЕНИЯ КАПИТАЛА НА МАКРОЭКОНОМИЧЕСКУЮ СТАБИЛЬНОСТЬ
Аннотация
В данной статье анализируются теоретические гипотезы о либерализации движения капитала.Отрицательное и положительное влияние либерализации движения капитала на изменения в экономических показателях развивающихся стран.Анализ научной литературы об экономических мерах, принимаемых для снижения влияния либерализации. движения капитала на макроэкономическую стабильность в развитых странах, а также анализ статистических данных по панельным потокам за последние 15 лет, дает выводы и рекомендации по актуальным вопросам.
Ключевые слова
Либерализация движения капитала, ВВП, движение капитала, инфляция, макроэкономические показатели, макроэкономическая стабильность, финансовая стабильность, инфляция, безработица, иностранные инвестиции, макроэкономическая политика.
Автор
Vaxobov Siroj Abruy Oʻgʻli
Mavzu dolzarbligi: Maʼlumki Iqtisodiyotda yillar davomida hukmron boʻlgan fikr moliyaviy erkinlashuvi mamlakatlarning iqtisodiy oʻsish uchun eng qulay yoʻl deb eʼtirof etib kelingan boʻlib bu gʻoya (1990-2000 yillar da)olimlar tomonidan olib borilgan koʻplab empirik ishlarga asoslangan edi. Vaqt oʻtib Kapital harakatni erkinlashuvi beqarorlik va moliyaviy inqirozlarning yuqumli tabiatini yuzaga kelishi bu munosabatlarga shubha tugʻdira boshladi. Koʻpgina tadqiqotlar oʻsishni sekinlashtiradigan va qashshoqlikni kuchaytiradigan ushbu inqirozlarning noqulay oqibatlarini koʻrsatdi. Hozirgi kunga qadar ham kapital harakatni erkinlashuvi mamlakatlarning iqtisodiyotiga taʼsiri boʻyicha munozaralar ochiq qolmoqda.
Umuman olganda zohirga qay liberallashtirish uchun qulay boʻlgan odatiy nazariy gipotezalarni taqdim etilgan va ularning beqarorlik oqibatlarini hisobga olmasliklari ham koʻplab adabiyotlarda taʼkidlangan.Biz olib borgan oʻrganishlar natijasida kapital harakatni liberallashtirish va iqtisodiy oʻsish oʻrtasidagi bogʻliqlik boʻyicha empirik adabiyotlar xulosalarining noaniqligini mavjudligiga guvoh boʻldik. Xalqaro moliyaviy integratsiyadan katta tizimli tavakkalchiliklarsiz qanday foyda olish koʻplab mamlakatlar, ayniqsa, rivojlanayotgan bozorlar uchun asosiy muammo boʻlib qolmoqda. Dunyoning eng yirik rivojlanayotgan davlati sifatida Xitoy kapital hisobini liberallashtirishga bosqichma-bosqich yondashmoqda. Shu sababli, ushbu maqolada kapital hisobini erkinlashtirish rivojlanayotgan mamlakatlarning makroiqtisodiy koʻrsatkichlariga taʼsirini oʻrgandik
MAVZU YUZASIDAN ADABIYOTLAR TAHLILI
Kapital harakatining erkinlashuvi - bu kapitalning koʻplab iqtisodiyotlar boʻylab erkin harakat qilish erkinligidir. Bunday erkinlikka kapitalning harakatchanligidagi cheklovlarni olib tashlaydigan iqtisodiy qonunlar ruxsat beriladi Kapital harakatining liberallashuvi 1970-yillarda boshlangan global hodisadir, garchi bu harakatga qarshi cheklovlar Vashington konsensusi tomonidan qoʻllab-quvvatlangan 1959 yildan beri sezilarli darajada olib tashlangan boʻlsa-da,Iqtisodchilarning bahs mavzusi, u iqtisodiy oʻsish va rivojlanish omili yoki aksincha, inqirozlar omili sifatida tavsiflanadi.
Mamlakat va boshqa davlatlar oʻrtasidagi kapital oqimlari kirish va chiqish nuqtai nazaridan tahlil qilinganda va koʻchmas mulk investitsiyalari, fond bozori xaridlari, kreditlar, ishlab chiqarish uskunalariga investitsiyalar, valyuta xaridlari va boshqalarga mos keladi. Kapitalning nazoratsiz yoki hech qanday toʻsiqlarsiz kirib kelishi yoki chiqib ketishi kapitalning erkin harakatlanishi holatini bildiradi.
Kapital harakati turli voqeliklarni qamrab oladi. Bu, masalan, xorijiy davlatda zavod tashkil etadigan kompaniya yoki sugʻurta kompaniyasi yoki pensiya jamgʻarmasi tomonidan amalga oshirilgan qisqa muddatli moliyaviy mahsulotlarni spekulyativ sotib olish boʻlishi mumkin. Demak, kapital harakatini liberallashtirishning oʻzi turli jihatlarni qamrab oladi va moliyaviy tartibga solishning ayrim jihatlari uning bir qismidir.
Moliyaviy tartibga solishdan kelib chiqadigan kapital harakatining erkinligi moliyaviy operatsiyalarning oʻsishiga yordam beradi. Ammo agar moliyaviy operatsiyalarning oʻsishi tartibga solishning bekor qilinishi bilan taʼminlansa, bu aloqa va kompyuter vositalari nuqtai nazaridan zamonaviy texnologiyalar, xususan, investorlar uchun moliyaviy mahsulotlarning narxini oʻz vaqtida real bilish imkoniyati bilan ham maʼqullanadi[2]
Neoklassik qarashga koʻra, kapital harakatining erkinlashuvi resurslarni yaxshiroq taqsimlash imkonini beradi, yaʼni kapitalning optimal taqsimlanishiga olib keladi[3].
Kapitalning erkin harakatlanishi milliy kapitali kam yoki umuman boʻlmagan mamlakatlarga chet eldan qarz olish orqali ichki investitsiyalarni moliyalashtirish imkonini beradi. Bu, ayniqsa, rivojlanish siyosatini ragʻbatlantirish uchun tashqi moliyalashtirishga muhtoj boʻlgan rivojlanayotgan mamlakatlarga tegishli jihatlaridan biridir.
Boshqacha qilib aytadigan boʻlsak, kapital harakati erkinligi boshqariladigan oqim holatiga qaraganda samaraliroq, isteʼmol qilganidan koʻra koʻproq tejaydigan mamlakatlardan ortiqcha jamgʻarmalarni oʻzlari tejagandan koʻproq isteʼmol qiladigan mamlakatlarga yoʻnaltirish imkonini beradi.Shunday qilib, agar mamlakatda uy xoʻjaliklari va korxonalar kam daromadga ega boʻlsa, ular qarz olish orqali bu yetishmovchilikni qoplashlari mumkin va mamlakatda daromad ortganda ular ushbu qarzni toʻla boshlaydilar. Shuning uchun kapital harakati erkinligi iqtisodiy sikllarni yumshatish imkonini beradi[2].
Toʻgʻridan-toʻgʻri xorijiy investitsiyalar iqtisodiy jihatdan foydali ekanligini koʻrsatdi, chunki u texnologiya transferi va samarali boshqaruv amaliyotini amalga oshirish imkonini beradi.
Kapital harakati erkinligi, shuningdek, ayrim hodisalar tartibga solish bilan bogʻliq xavflar mavjudligini koʻrsatgan boʻlsa ham, yuqori investitsiyalar, tezroq oʻsish va turmush darajasini yaxshilashga olib keladi. Shuni taʼkidlash lozimki kapital harakatni erkinlashuvi "jamgʻarmalarning aylanishi butun dunyo boʻylab iqtisodiy rivojlanishga yordam berdi.
Xalqaro kapital liberallashuvi doirasida, bir iqtisodiyotda rentabellik boshqa iqtisodiyotga nisbatan ortib borsa, kapital unga ommaviy ravishda kirib boradi va bir yoki bir nechta milliy banklarga joylashtiriladi[1]. Keyinchalik, ikkinchisi ularni ishonchli pulga qarshi markaziy bankka joylashtiradi. Bu xorijiy kapital shu tariqa milliy iqtisodiyotda muomaladagi pul taklifini oshirish orqali pul bozorini likvidli qiladi[1]
Biroq, kapital hisobini erkinlashuvi ikki qirrali qilich ekanligi hammaga maʼlum. Bu ichki va xorijiy kapitalning tartibsiz oqimiga olib keladi; moliyaviy tizimga va tegishli tarmoqlarga taʼsir qiladi va ichki resurslarni taqsimlash samaradorligini oshirish va iqtisodiy rivojlanishni ragʻbatlantirishda xatarlarning toʻplanishiga olib keladi . Moliyadagi zaiflik va oʻzaro bogʻliqlik tufayli tizimli moliyaviy risklarning oldini olish va nazorat qilish hozirda barcha mamlakatlar uchun moliyaviy saʼy-harakatlarida muhim vazifadir.
Kapital hisobini liberallashtirish yirik transchegaraviy kapital kirib kelishi va chiqib ketishiga olib keladi. Spekulyativ valyutalar barcha mamlakatlarda qimmatli qogʻozlar bozorlari va tegishli tarmoqlarga katta taʼsir koʻrsatishi mumkin va agar biron bir sektor yoki sanoatda moliyaviy inqiroz boʻlsa, ijtimoiy va iqtisodiy rivojlanishga zarar yetkazadigan bir qator oqibatlarga olib kelishi mumkin.Tizimli moliyaviy risklar - bu bir iqtisodiy yoki moliyaviy sektorda yuzaga keladigan, iqtisodiyot bilan bogʻliqligi tufayli boshqa iqtisodiyot tarmoqlariga tarqaladigan va "domino effekti" ni keltirib chiqaradigan risklardir. Ular keyinchalik umuman moliyaviy tizimda risklarning paydo boʻlishiga olib keladi [6]. Axborot assimetriyasi va investorlarning mantiqsizligi kabi omillar taʼsirida kapital bozorlaridagi xavf-xatarlarning ortib borishi asta-sekin tezlashadi, bu esa butun iqtisodiyot va jamiyatga jiddiy salbiy taʼsir koʻrsatadi [7]. Shu sababli, tizimli moliyaviy risklarni tashkil etishi mumkin boʻlgan sohalarni aniqlash tobora muhim ahamiyat kasb etib boradi.
METODOLOGIYA
Yuqorida keltirilgan dolzarb masalalar boʻyicha koʻplab adabiyotlar tahlil qilnib mamlakatlar statistik maʼlumotlar asosida nazariy hisob kitoblar olib borilda. Mamlakatlar moliyaviy globallashuvning oʻsish va barqarorlik afzalliklaridan koʻra yaxshiroq foydalanishlari taxmin qilinmoqda. Tadqiqotga koʻra shartlarining toʻrtta guruhini aniqladilar: moliya bozorining rivojlanishi, institutsional sifat va boshqaruv, makroiqtisodiy siyosat va savdo integratsiyasi. Ushbu tahlilda yuqoridagi toʻrtta individual koʻrsatkichni avval normallashtirish, soʻngra oʻrtacha hisoblash yoʻli bilan kompozit chegara yaratiladi: moliyaviy rivojlanish choralari (bozor kapitallashtirishning YaIMga nisbati yoki xususiy sektor kreditining YaIMga nisbati), byurokratiya va korruptsiya sifati, fiskal balanslar nisbati. YaIMga va savdo ochiqligi (eksport va importning YaIMga nisbati), indeksning medianasi ikki guruhga boʻlingan mamlakatlar uchun chegara sifatida olinadi: indeks oʻrtachadan yuqori boʻlganlar " yuqori" mamlakatlar va oʻrtachadan pastroq boʻlganlar "past" mamlakatlardir.
NATIJA VA MUHOKAMA
Oxirgi 15 yil ichida kapital harakatining erkinlashuvi mamlakatlar tanlanishiga asoslangan ekonometrik tahlil koʻproq liberallashtirish quyidagilar bilan bogʻliqligini koʻrsatadi:
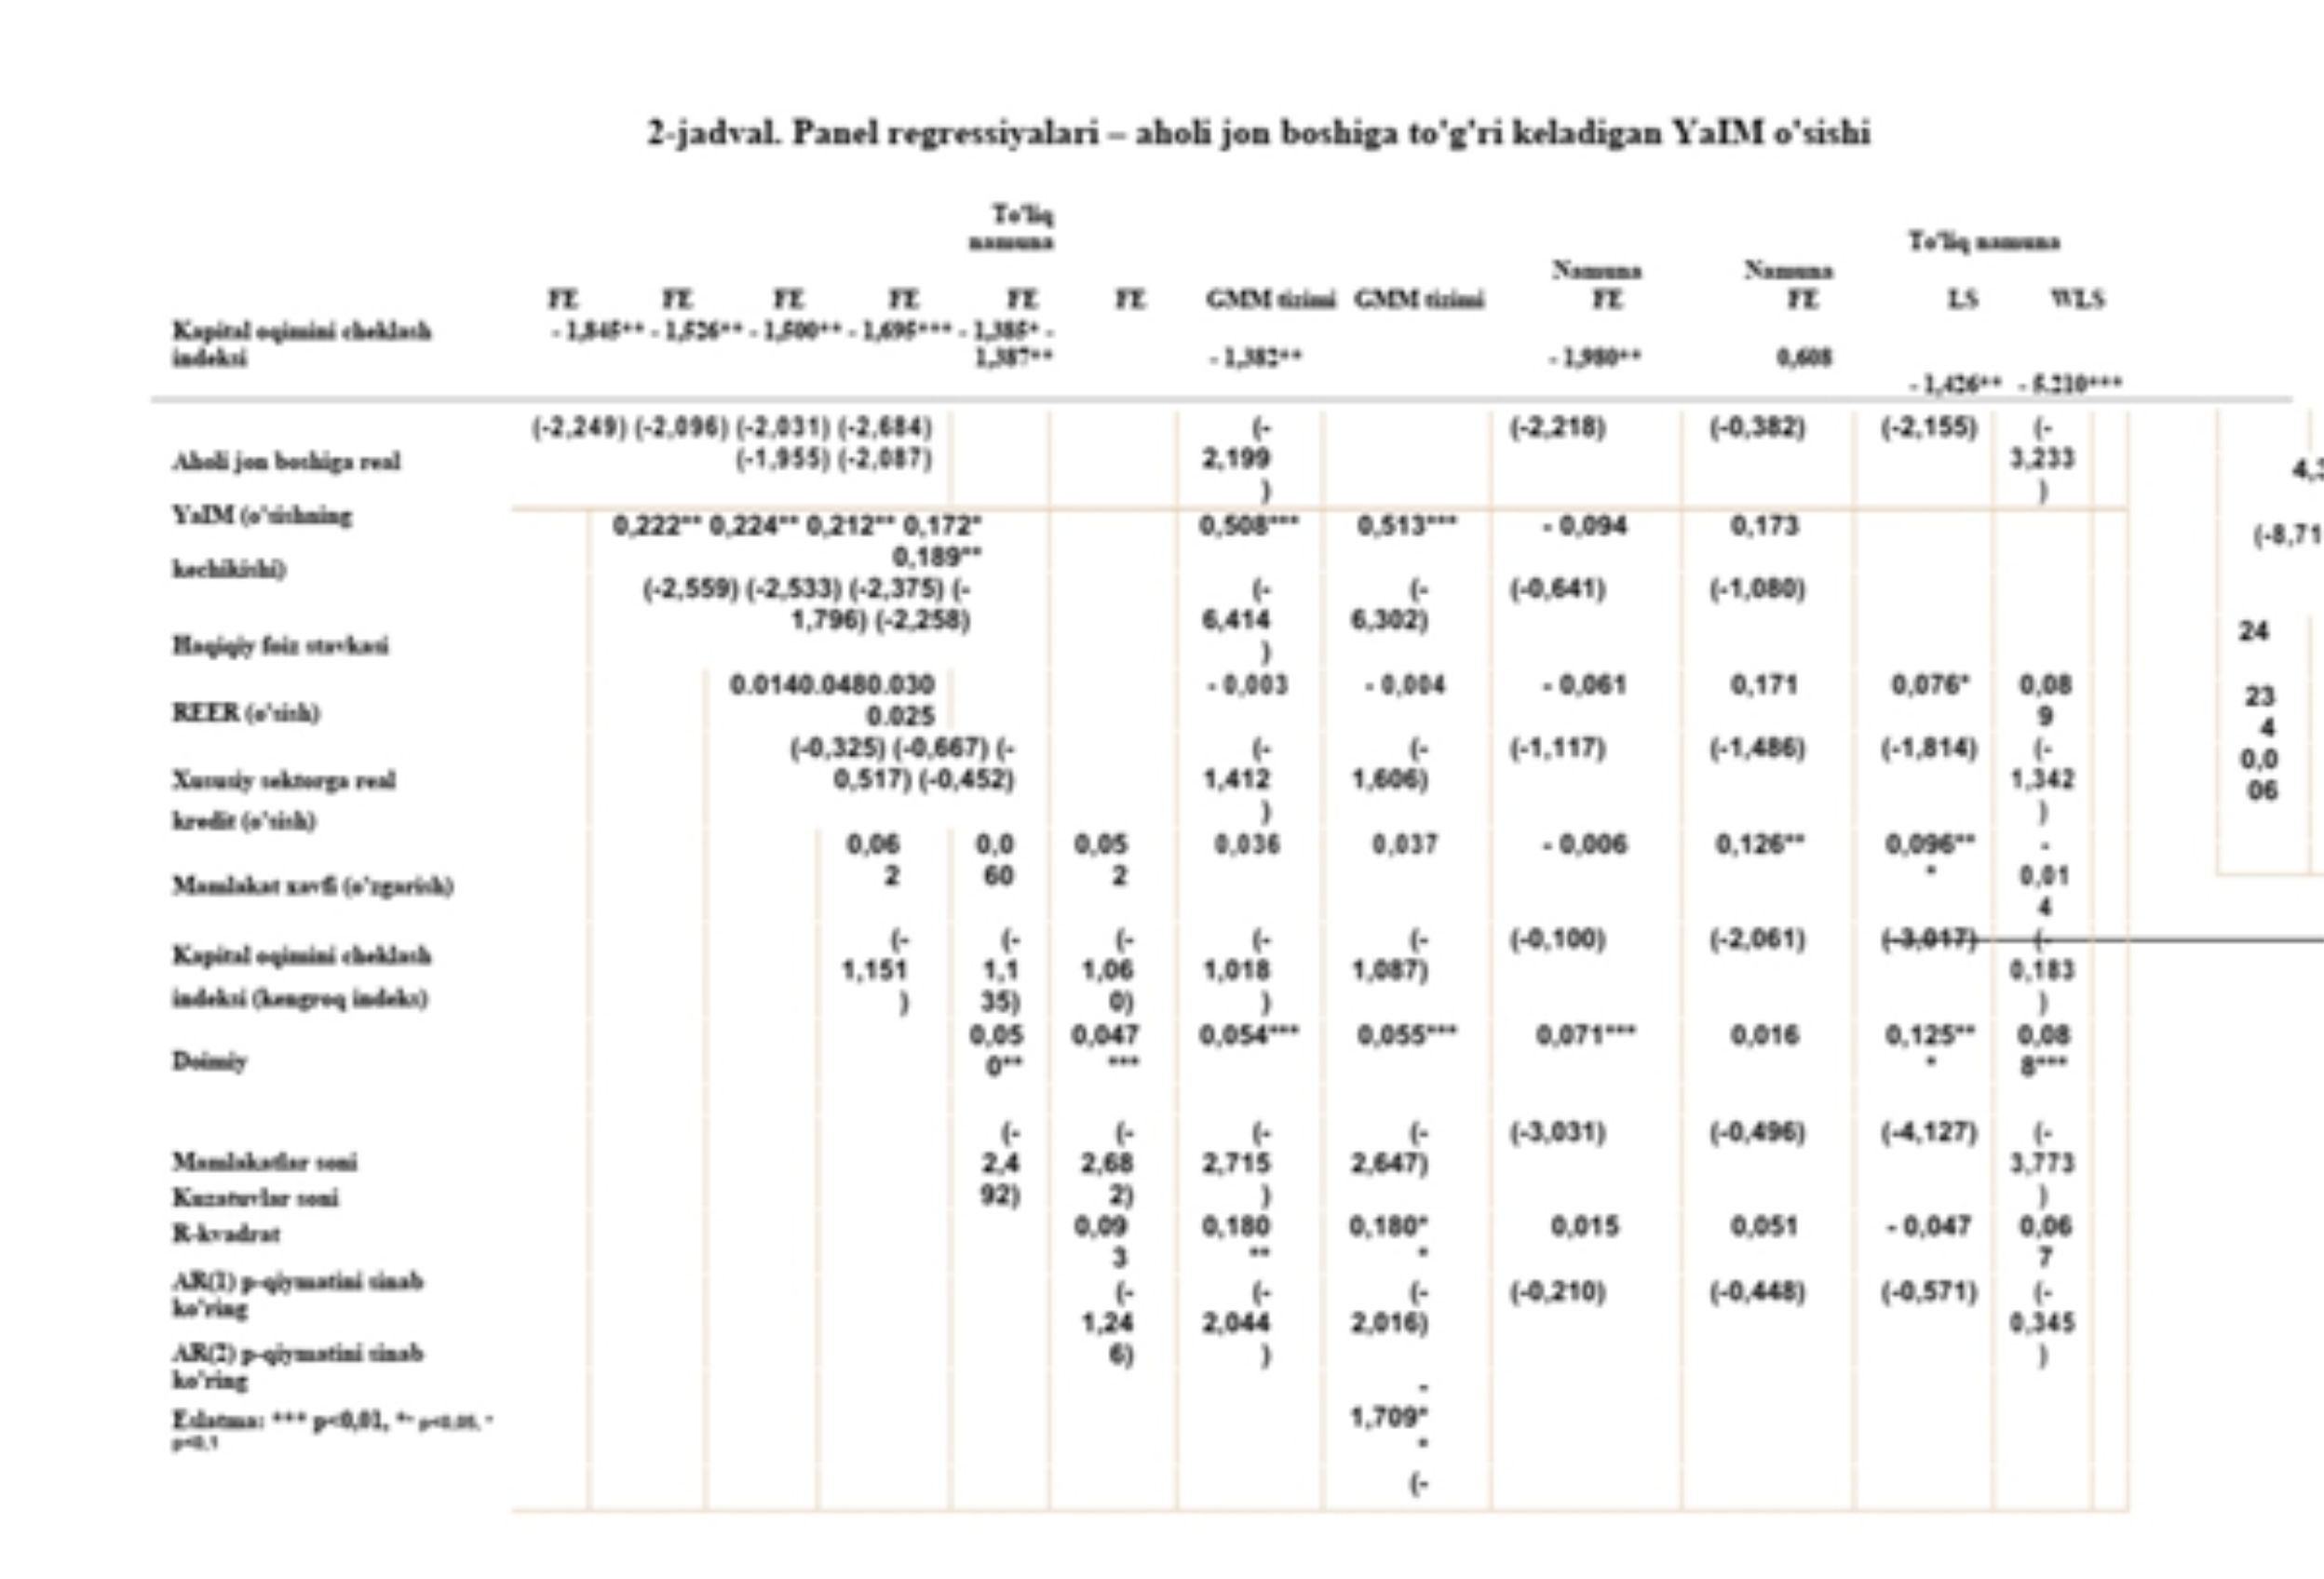
- Aholi jon boshiga real YaIMning yuqori oʻsishi.Liberallashtirish koeffitsiyentlari sezilarli darajada salbiy (indeksning pasayishi kapital oqimining erkinlashuvini anglatadi). Natijalar shuni koʻrsatadiki, indeksning 0,1 punktga pasayishi taxminan a ni anglatadi
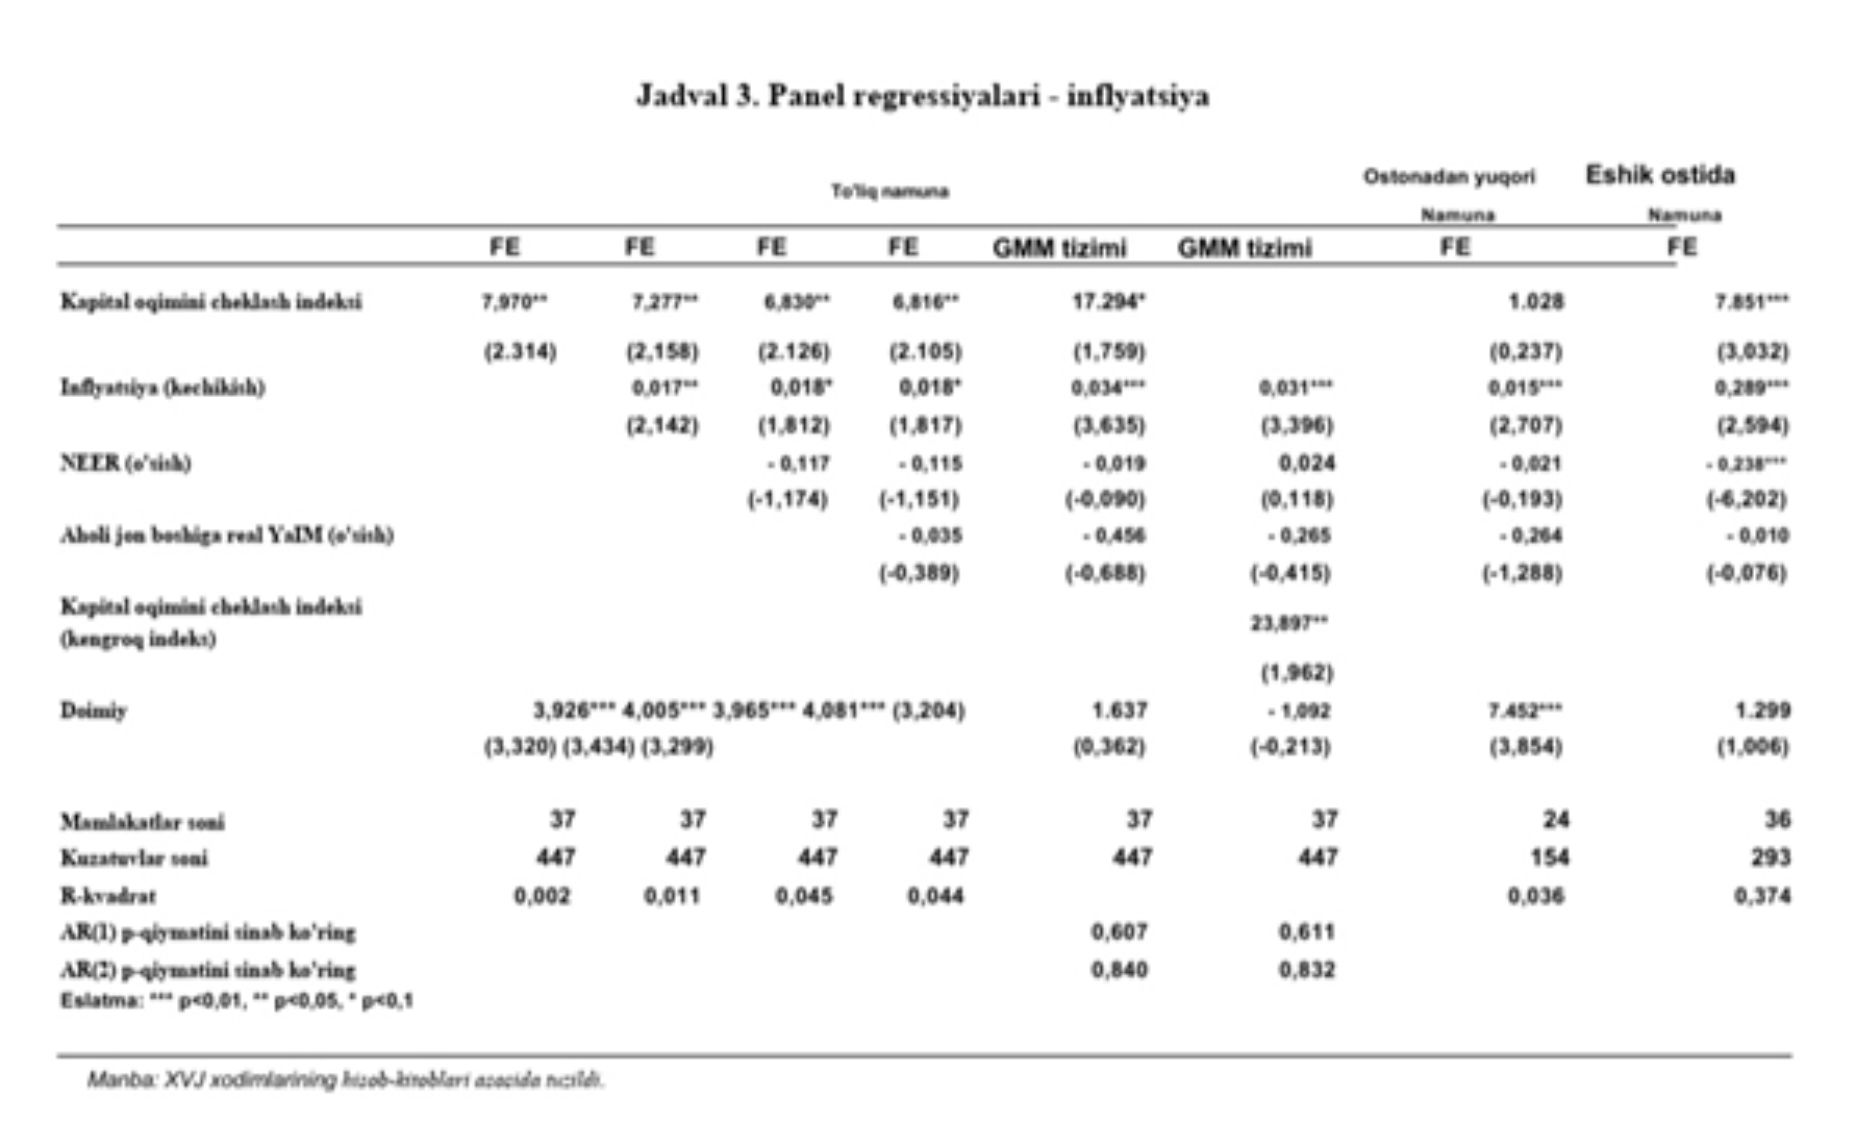
- Inflyatsiya darajasining pastligi.Kapital oqimining erkinlashuvi indeksining koeffitsiyentlarii sezilarli darajada ijobiydir. Indeksning 0,1 punktga pasayishi inflyatsiyaning taxminan 0,7 foiz punktga pasayishini koʻrsatadi.
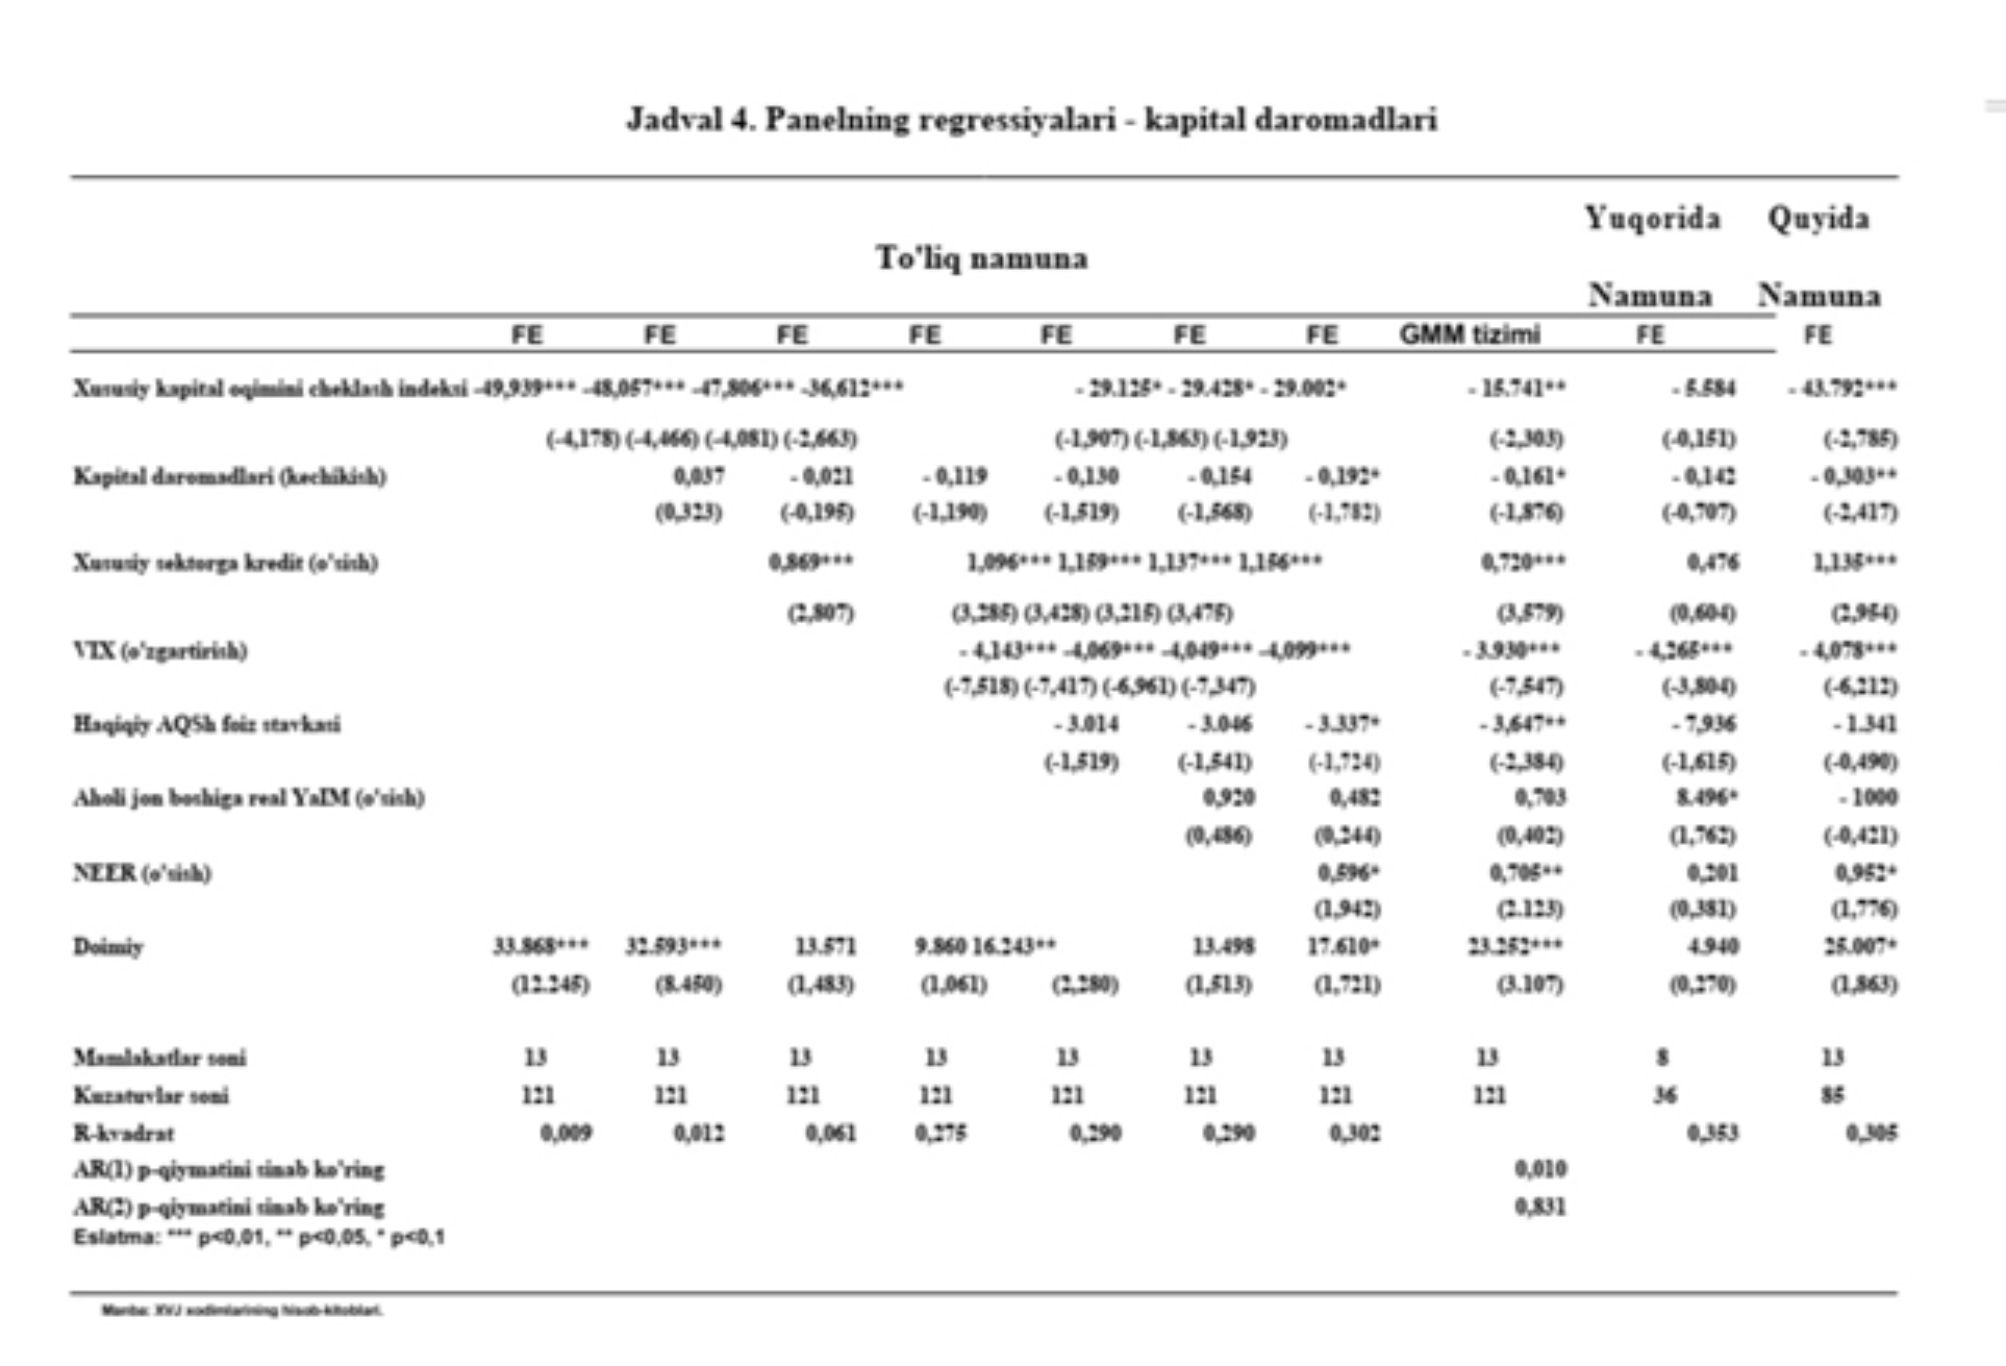
- Yuqori kapital daromadlari.Xususiy kapitalni erkinlashuvi indeksining koeffitsiyentlari sezilarli darajada salbiy. Indeksning 0,1 punktga pasayishi oʻz kapitali daromadining taxminan 2,9 foiz punktga oʻsishini koʻrsatadi.(4-jadval).
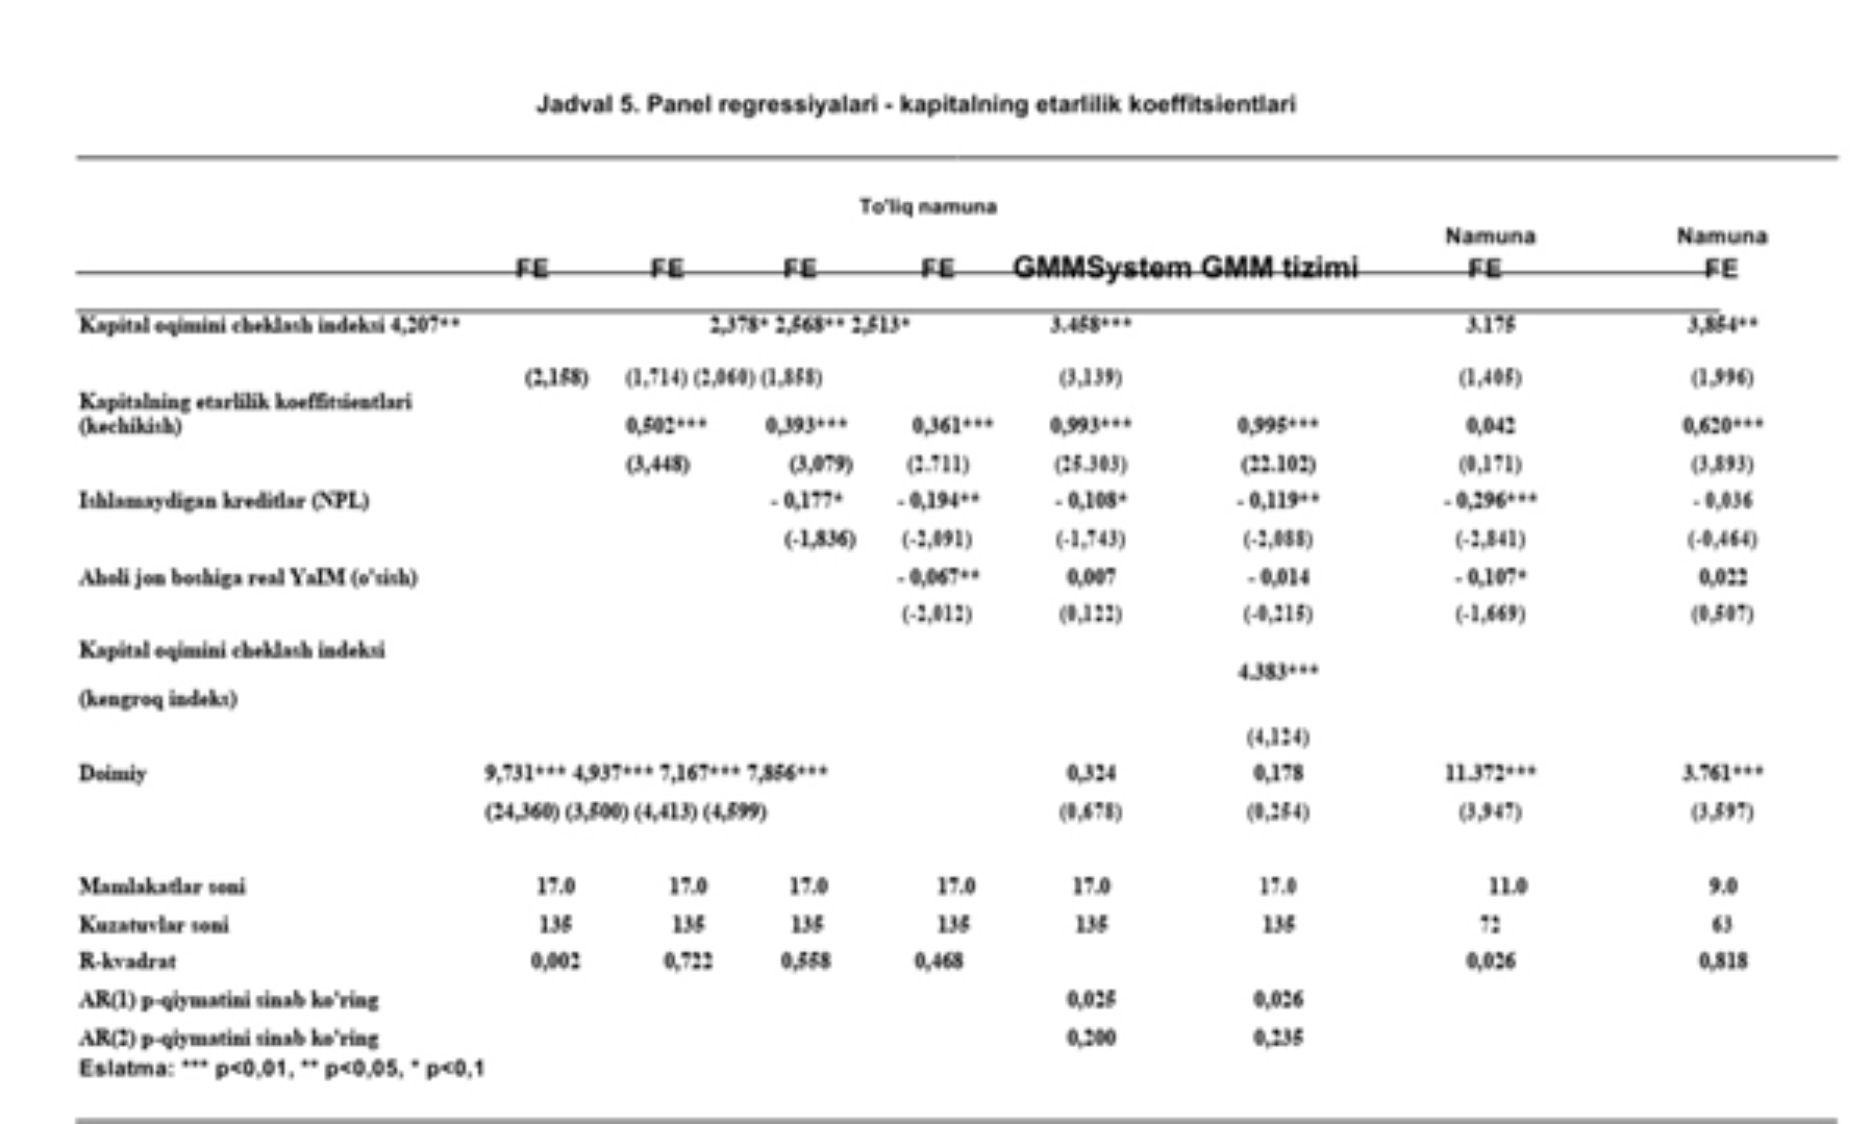
- Bank kapitalining yetarlilik koeffitsiyentlarining pastligi.Indeksning 0,1 punktga pasayishi kapitalning yetarlilik koeffitsiyentining taxminan 0,3 foiz punktiga pasayishini nazarda tutadi. Bu kapital oqimlarini liberallashtirish bilan bogʻliq boʻlgan yuqori kredit va aktivlarning kengayishi bilan bogʻliq boʻlishi mumkin. Bundan tashqari, kapital oqimlarining liberallashuvidan soʻng xavfliroq aktivlarning koʻpayishi kapital koeffitsiyentlariga pasayish bosimini keltirib chiqarishi mumkin (5-jadval).
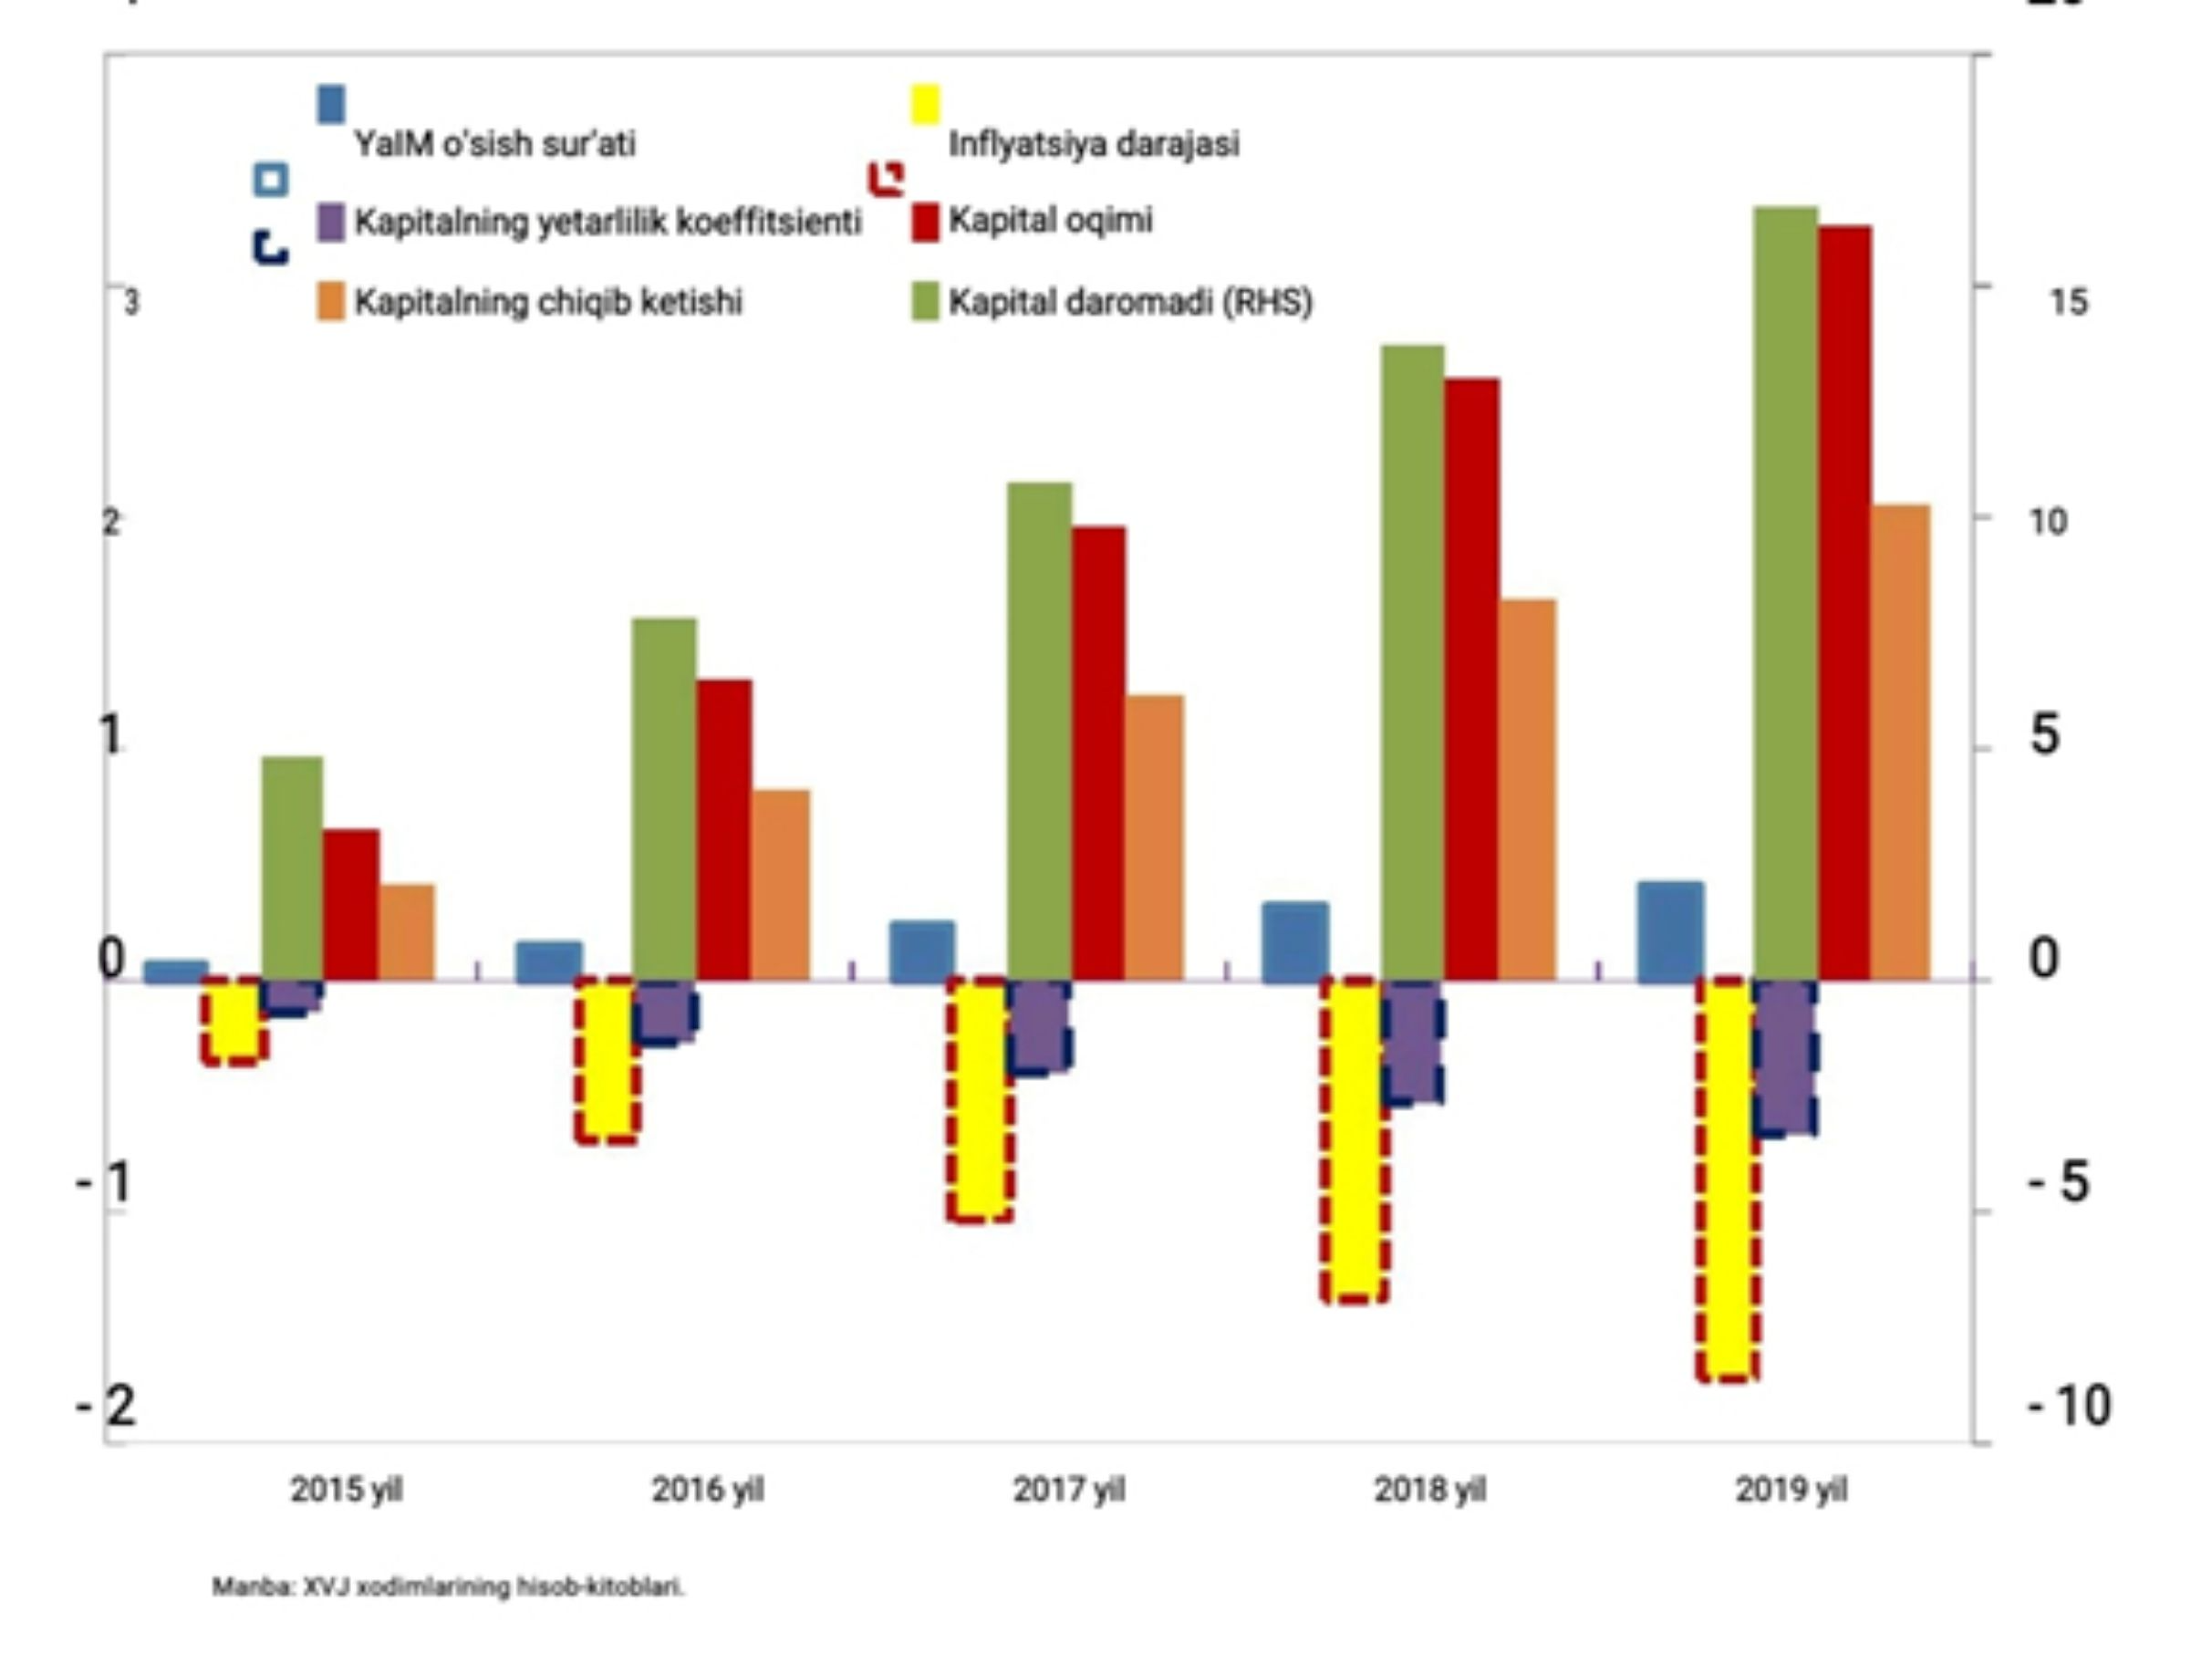
1-Kapital oqimining erkinlashuvining makroiqtisodiy koʻrsatkichlarga taʼsiri (Xitoy misolida)
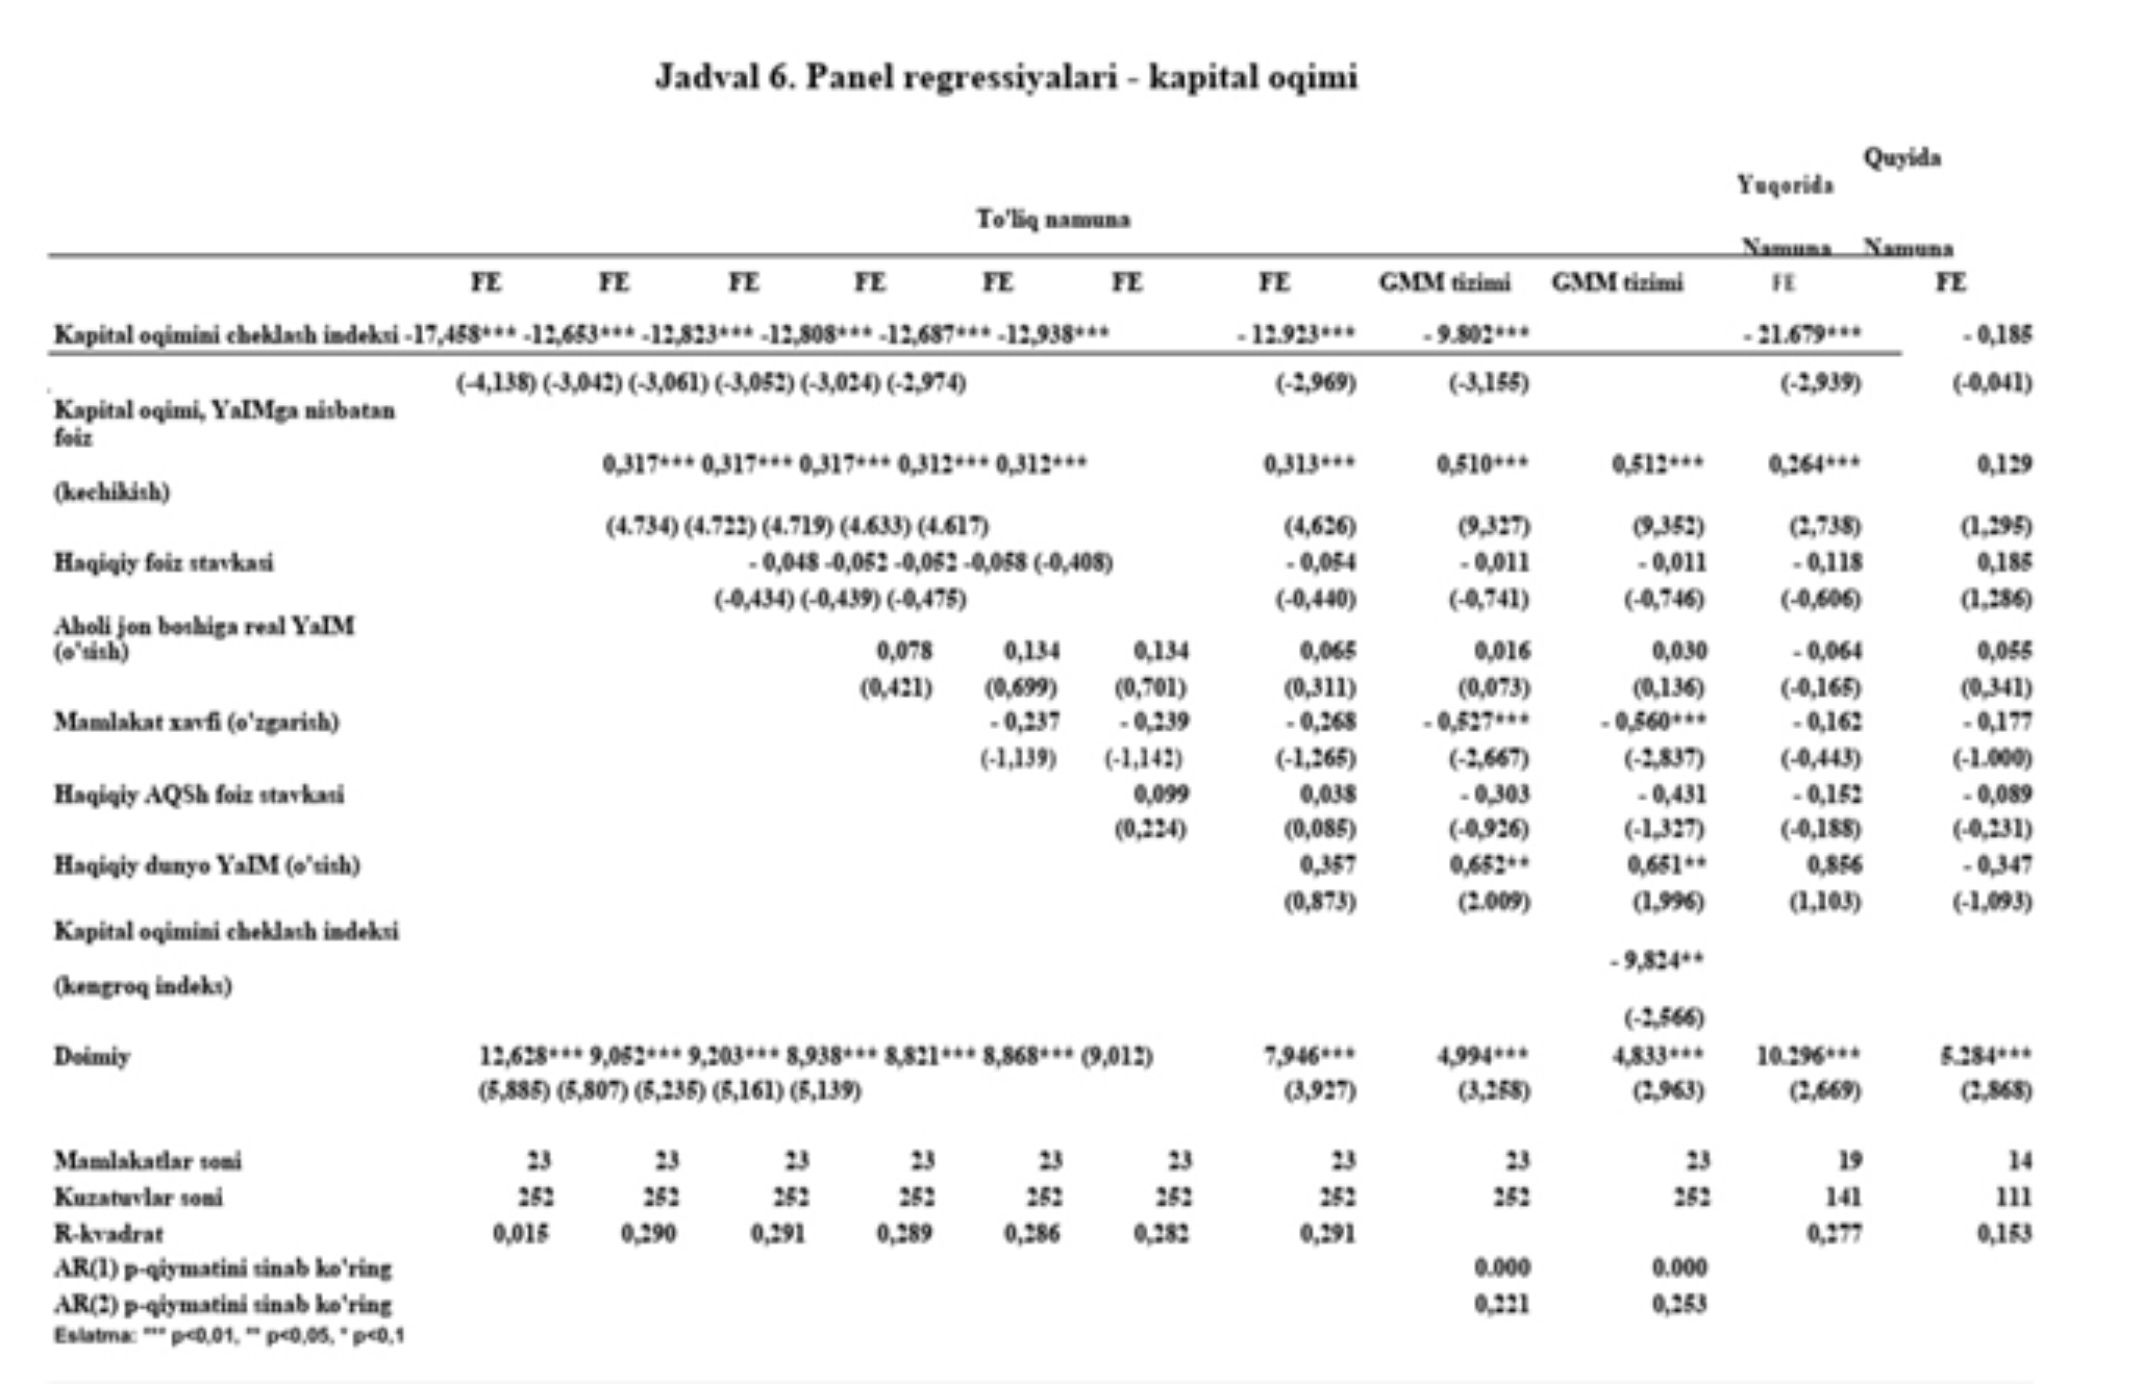
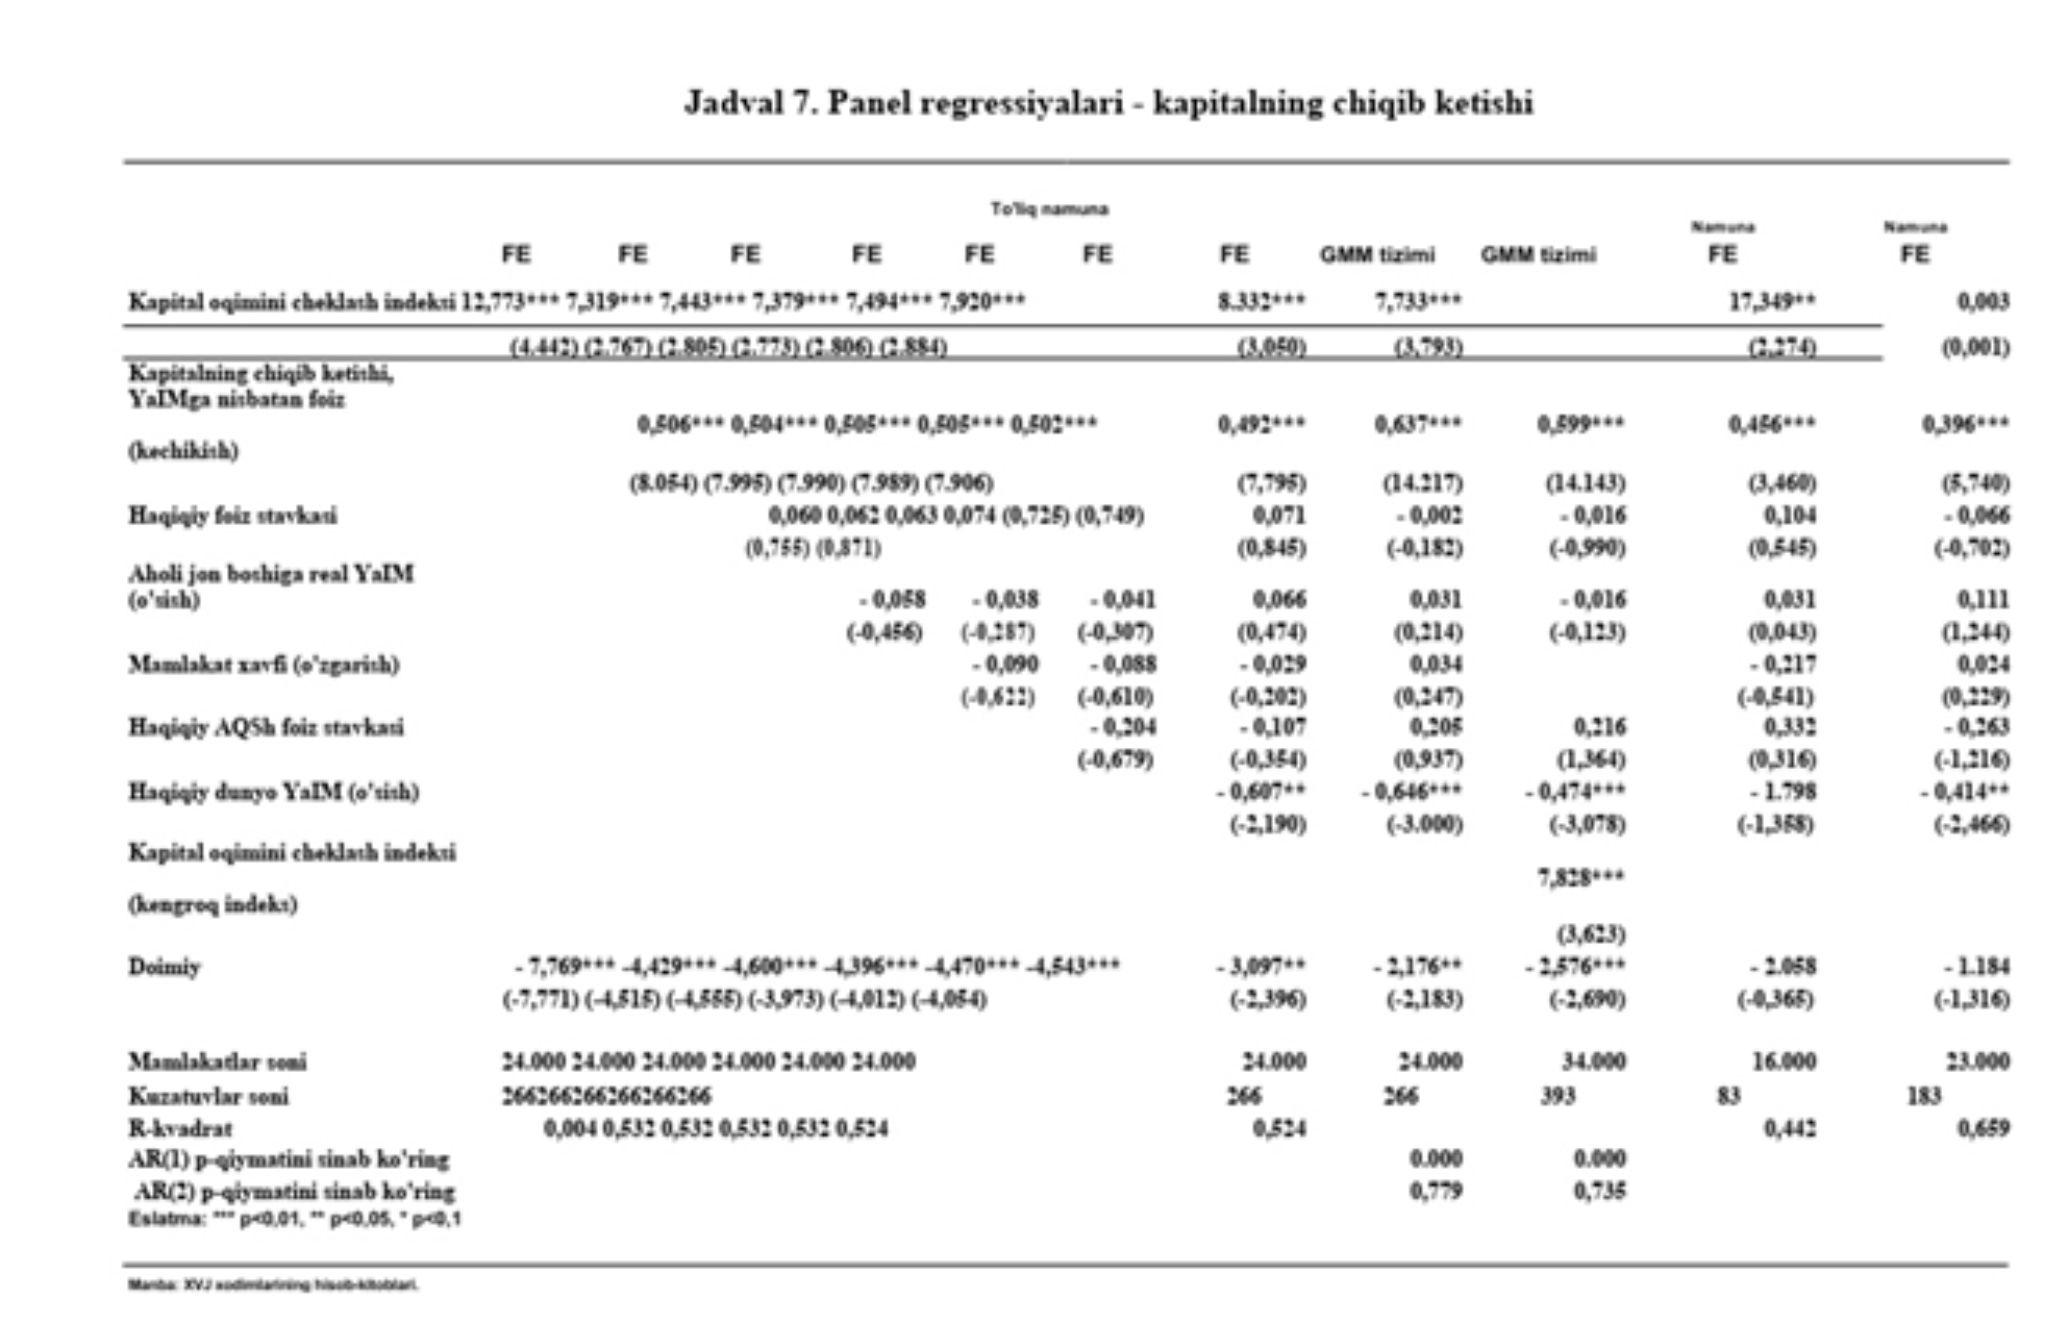
- Yuqori kapitalning kirib kelishi va chiqishi. Liberallashtirish koeffitsiyentlarii katta ahamiyatga ega. Indeksning 0,1 punktga qisqarishi kiruvchi oqimlarning 1,2 foiz punktga, chiqishning esa 0,8 foiz punktga oshishini nazarda tutadi.
Simulyatsiya natijalari shuni koʻrsatadiki, kapital oqimini liberallashtirish quyidagi makroiqtisodiy va moliyaviy koʻrsatkichlarga taʼsirlarga ega boʻlishi mumkin:
Koʻproq yalpi kapitalning kirib kelishi va chiqishi. Masalan, 2018-yilda kelib tushgan va chiquvchi mablagʻlar 3,3 foiz punktiga va 2,1 foiz punktiga oshishi mumkin, bu esa 2018 yilda mos ravishda 380 milliard AQSh dollari va 240 milliard AQSh dollariga sof oʻsishni anglatadi. Shuning uchun kapital harakatining erkinlashuvi yalpi kapital oqimiga sezilarli taʼsir koʻrsatadi. Shu bilan birga, sof kapital oqimlariga taʼsir muayyan chora-tadbirlar va ketma-ketlikka bogʻliq boʻladi, masalan, chiqib ketish bilan solishtirganda, oqimlarni erkinlashtirish darajasi va tezligiga bogʻliq boʻladi.
Liberalizatsiya qilinmagan snareylaridagi oʻsish surʼatlariga nisbatan aholi jon boshiga yalpi ichki mahsulotning oʻsish surʼatlari yuqori.Masalan, 2018 yilda YaIM oʻsish surʼati 0,4 foiz punktga oshishgani koʻrsatilgan.
Inflyatsiya darajasining pastligi.Masalan, 2018 yilda inflyatsiya darajasi 1,7 foiz punktga kamayishi
Yuqori kapital daromadlari.Masalan, 2018 yilda kapitalning rentabelligi 17 foiz punktga oshishi .
Bank kapitalining yetarlilik koeffitsiyentlarining pastligi.Masalan, 2018 yilda kapitalning yetarlilik koeffitsiyentiiiii 0,7 foiz punktga kamayishi.
XULOSA
Panel maʼlumotlar texnikasidan foydalangan holda, ushbu maqola soʻnggi 15 yil ichida makroiqtisodiy koʻrsatkichlar va moliyaviy barqarorlik boʻyicha kapital oqimlarini erkinlashgan MDH davlatlari tajribasini tahlil qiladi. Hujjat kapital oqimlarini erkinlashuvi makroiqtisodiy koʻrsatkichlar va moliyaviy barqarorlik uchun xavflarni hech boʻlmaganda qisman tushuntirishi mumkin degan argumentni qoʻllab-quvvatlaydi. Xususan tadqiqot davomida liberallashtirish va yalpi kapital oqimlari oʻrtasida kuchli ijobiy bogʻliqliklar aniqlandi, kapital oqimlarini erkinlashuvi moliyaviy integratsiyani ragʻbatlantirishini koʻrsatadi.
Tadqiqot shuningdek, kapital oqimining erkinlashuvi aholi jon boshiga yalpi ichki mahsulotning yuqori oʻsishi va inflyatsiyaning pasayishi bilan bogʻliqligini koʻrsatadi. Bundan tashqari, u kapital oqimlarini erkinlashuvi oʻz kapitalining yuqori daromadliligi va bank kapitalining yetarlilik koeffitsiyentlariningg pastligi bilan bogʻliqligini tasdiqlaydi. Moliyaviy barqarorlikka potentsial xavflarni keltirib chiqaradi.
Kapital harakatining erkinlashuvi shu bilan birga qoʻydagii sohalardagi murakkablikni yuzaga keltirishi mumkin.Xususan, kapital oqimlarini liberallashtirishning afzalliklari resurslarning notoʻgʻri taqsimlanishini kamaytirish, risklarni diversifikatsiya qilish, moliya bozorlarini chuqurlashtirish va rivojlantirishni oʻz ichiga oladi. Shu bilan birga, liberallashtirish makroiqtisodiy oʻzgaruvchanlik va inqirozlarga zaiflikning oshishi bilan bogʻliq boʻlishi mumkin va real iqtisodiyot sifatida makroiqtisodiy boshqaruvni murakkablashtirishi mumkin.Shuningdek qatʼiy belgilangan valyuta kursi rejimiga moslasha olmasligi mumkin. Oqimlarning koʻpayishi ichki talabning haddan tashqari qizib ketishiga olib kelishi mumkin. Kapital oqimining erkinlashuvi, shuningdek, aktivlar narxining pasayishiga olib kelishi va bank sektori uchun xatarlarni kuchaytirishi va yanada kuchli prudensial tartibga solishni talab qilishi mumkin.
Oxirgi tajriba shuni koʻrsatadiki, ilgʻor iqtisodiyotlar oʻrtasidagi yalpi oqimlar tizimli barqarorlikka taʼsir koʻrsatadigan xavflarni oʻz ichiga oladi. Shu sababli kapital harakatining erkinlashuvi yalpi oqimlar global moliyaviy beqarorlikka olib kelishi mumkin.
REFERENCE
2.Arrieta, G.M (1988): “Interest Rates, Saving, and Growth in LDCs :An assessement of Recent Empirical Research”, World Development, vol 16, n°5, pp. 589-605.
2.Arteta C., B.Eichengreen and C. Wyplosz (2015) “When Does Capital Account Liberalization Help More Than
3.Bonfiglioli A. And C.Mendicino (2018) “Financial Liberalization, Bank Crises and Growth: Assessing the Links”, SSE/EFI Working Paper Series in Economics and Finance, N° 567, October.
4.Calderon C., N.Loayza and K.Schmidt-Hebbel (2019) “Openness, Vulnerability, and Growth”, mimeo.
5.M.Camara et P.Salama (2004) : « L’insertion différenciée aux effets paradoxaux des pays en développement ans
Комментарии