Тенденции развития электронной коммерции и ее налогообложение
Аннотация
Одной из отличительных особенностей современного этапа развития общества является масштабное проникновение информационных технологий и системы Интернет в социально-экономические сферы. В статье описывается оборот электронной торговли, его исчисление и налогообложение, осуществляемое через Интернет-систему.
Ключевые слова
информационные технологии, интернет, электронная коммерция, бухгалтерский учет, налог, налогообложение.
Автор
Раҳимбердиева Дилшода Боҳодир қизи
ЭЛЕКТРОН ТИЖОРАТ РИВОЖЛАНИШ ТЕНДЕНЦИЯЛАРИ ВА УНИ СОЛИҚҚА ТОРТИШ
Раҳимбердиева Дилшода Боҳодир қизи
Тошкент молия институти 4-босқич талабаси
Ўтган асрнинг охирларига келиб дунё иқтисодиётининг глобаллашуви ва интернет тармоғининг кескин ривожланиши ижтимоий-иқтисодиёт соҳаларда янги фаолият турларини келиб чиқишига сабаб бўлди. Давлат бош мақсади аҳоли даромадини ошириш ва турмуш сифатини яхшилаш бўлгани сабабли ушбу ўзгаришлар аста секинлик билан аҳолига хизмат кўрсатиш ва мавжуд муаммоларни ҳал этишга хизмат қилмоқда. Дунё ҳамжамиятини ташвишга солаётган глобал муаммолардан бири бу очлик ва камбағалликни бартараф этиш ҳисобланади.
Шу сабабли мамлакатни ривожлантиришнинг бош режаси бўлган тараққиёт стратегияси[1] ва бирлашган миллатлар ташкилотининг (БМТ) барқарор ривожланиш дастурида[2] (БРД) 2030 йилгача дунё бўйича камбағаллик ва очликни бартараф этиш, соғлиқни сақлашни тўлиқ йўлга қўйиш, иқлим ўзгаришларини олдини олиш ҳамда барқарор шаҳар ва жамиятга эришиш бўйича белгиланган вазифаларни таъминлаш дунё ҳамжамияти раҳбарларининг асосий мақсадлари ҳисобланади.
Очликни бартараф этиш муаммолари бўйича амалга оширилган тадқиқотлар натижасида олимлар томонидан дунё бўйича ҳар тўққизтадан бир киши очлиги, ҳар йили етиштирилаётган озиқ-овқат маҳсулотларининг 3/1 қисми йўқотилиши ва ушбу йўқотилган маҳсулотлар 4/1 қисмини сақлаб қолиш эвазига 870 млн кишини озиқлантириш мумкинлиги эътироф этилган. Демак ишлаб чиқарилаётган маҳсулотларни кам йўқотиш ва уларни тезкорлик билан истеъмолчиларга етказиш йўлларини ишлаб чиқиш муаммони ҳал этиш йўлларидан бири экан.
Юқорида қайд этганимиздек, интернет тизимининг жамият ҳаётига кириб келиши ва ахборот-коммуникация технологиялар (АКТ)нинг ривожланиши янги фаолият электрон тижоратни шаклланиши ва уни тезкорлик билан ривожланишига хизмат қилмоқда. Электрон тижорат фаолиятининг пайдо бўлиши натижасида биринчидан, ишлаб чиқарувчилар ва дистрюбютерлар глобал тармоқ имкониятларидан фойдаланиб ўз маҳсулотларини интернет тармоғида реклама қилиш ва сотиш имкониятига эга бўлди. Иккинчидан эса, истеъмолчилардан маҳсулот билан виртуаль танишиш ва мақбул маҳсулот, хизматни тезкор харид қилиш тизими яратилди. Дунё бўйлаб кейинги йилларда интернет тармоғидан фойдаланувчи аҳоли сони кескин ўсиб бориши кузатилмоқда. Таҳлиллар 1995 йил интернетдан фойдаланувчилар аҳоли сони 16 млн. кишидан иборат бўлганлиги, 2021 йил якунида улар сони 4,95 млрд кишидан ортди ва дунё аҳолисининг 62,5 фоизини ташкил этди (1-расм).
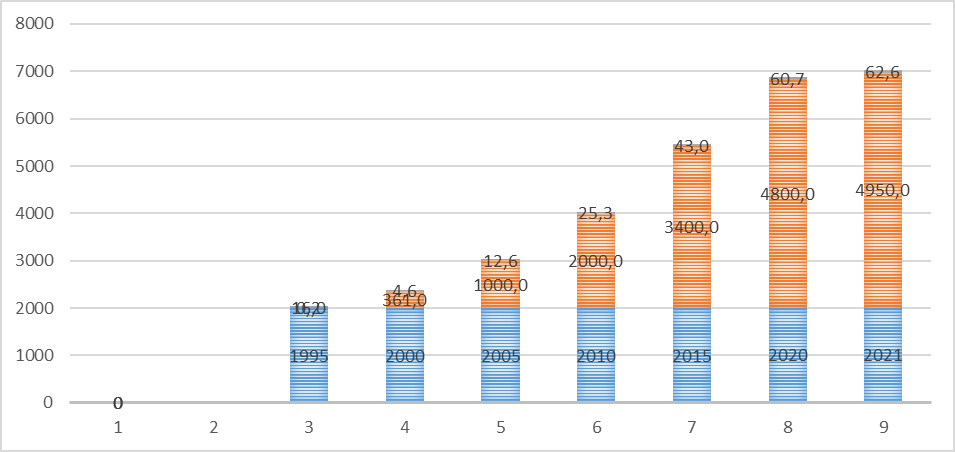
1-Расм. Дунё мамлакатлари бўйича интернетдан фойдаланувчилар ўзгаришлари 1995-2021 йил динамикаси[3].
Глобал интернет тармоғидан фойдаланиш ва тармоқ орқали хизмат кўрсатиш тизими ҳамда имкониятлари ўсиши электрон тижорат орқали савдо айланмасининг ўсишига ижобий таъсир этмоқда. Дунё бўйича электрон тижорат айланмаси ҳажми пандемия сабабли 2019-2020 йилларда жорий этилган карантен чекловларига қарамасдан 2014 йилга нисбатан қарийиб 4 баробарга ўсган (2-расм). 2021 йил якунларига кўра электрон тижорат айланмаси ҳажми 4,9 трллион АҚШ долларидан ошган.
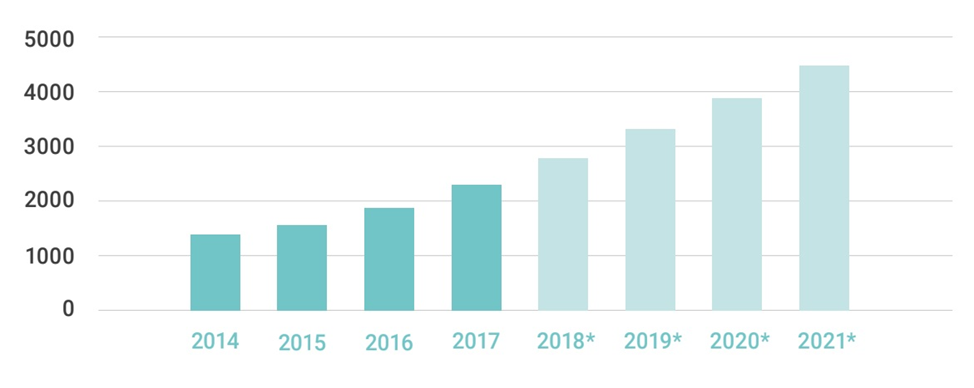
2-Расм. 2014-2020 йилларда дунё мамлакатлари бўйича электрон тижорат тизими савдо айланмаси ҳажми динамикаси[4].
Электрон тижорат айланмалари ҳажми бўйича дунё мамлакатлари ўртасида Хитой ($562,66 млрд) ва АҚШлари ($349,06 млрд) етакчилик қилмоқда. Дунё мамлакатлари бўйича амалга оширилаётган электрон тижорат айланмалари статистик маълумотлари таҳлилидан интернет тизими имкониятларининг ортиши электрон тижорат жараёнлари иштирокчилари кўлами ва ҳажми ўсишига сабаб бўлмоқда.
Электрон тижоратнинг ишлаб чиқариш компоненти электрон хизматлар ва электрон товарларга нисбатан намоён бўлади (улар асосан ахборот характерига эга).Электрон тижоратнинг моҳияти шундан иборатки, у қандайдир тижорат операцияси амалга оширилади. Бундан ташқари, томонлар бир-бири билан тўғридан-тўғри алоқа қилмасдан, балки Интернет орқали келишувга эришадилар. Натижада, олди-сотди предмети бўлган объект эгасининг ўзгариши содир бўлади.
Электрон тижорат нафақат тижорат битимининг ўзини, балки Интернет-маркетингни, Интернет орқали этказиб берувчилар билан алоқаларни, уларга товарлар сотилгандан кейин мижозларга хизмат кўрсатишни, тўловларни амалга ошириш ва турли усулларда (онлайн ёки анъанавий) этказиб бериш тизимини ва бошқаларни ўз ичига олади. Аммо бу элементларнинг барчаси тижорат битимисиз электрон тижоратга тегишли эмас. Электрон тижорат ахборот технологияларига асосланган. Шундай қилиб, электрон тижорат Интернетда савдо битимини тузишга олиб келадиган электрон ахборотни бошқариш технологиясидир.
Электрон тижорат тизимининг ривожланиши ўзининг афзалликлари ва истеъмолчиларга кўрсатиладиган хизматларнинг қулайлиги билан бирга уни ҳисоби ва назоратида бир қатор муаммоларни келтириб чиқаради. Мазкур тижорат шаклида ҳисоб-китоб тизимининг турли шаклда банклар иштирокисиз амалга оширилиши электрон тижорат ҳажмини назорат қилишни мураккаблаштиради. Натижада яширин иқтисодиёт улуши ўсиши, солиқ базаси ва бюджетга тушумларнинг камайиши кузатилади. Шу боис электрон тижорат ҳажмини назорат қилиш механизмларини такомиллаштириш ҳозирда долзарб масала ҳисобланади.
“Электрон тижорат” тушунчаси жамият ҳаётига ўтган асрнинг 50, 60 йилларида ЭҲМларининг пайдо бўлиши билан кириб кела бошлади. “Mainframe-based” тизимининг дастлабки босқичида электрон тижорат жараёнлари транспорт корхоналари томонидан йўловчиларга билет етказиб бериш ва ташувчилар ўртасида ахборот алмашинувини йўлга қўйиш шаклида амалга оширилган.
Ҳозирда электрон тижорат тушунчаси мазмуни кўпчилик томонидан интернет тармоғи орқали амалга ошириладиган олди-сотди битими сифатида эътироф этилмоқда. Ушбу савдо шаклида товар олди-сотди битими электрон тармоқлар орқали амалга оширилсада, унинг мазмун-моҳиятини англатадиган муқаддам барчага таниш бўлган тушунчалар субъектлар томонидан каталоглар ёрдамида мижозларга етказилмоқда. Харидор ўз харидини электрон тўлов воситалари ёрдамида банклар ёки банксиз амалга оширади. Маҳсулотлар почта жўнатмалари ёки логистик тузилмалар орқали мижоз (харидор)га етказиб берилади.
Электрон тижорат ҳозирда жамият ҳаётига мустаҳкам кириб бориши натижасида унинг мазмуни ҳамда амалга ошириш жараёнлари, улар билан боғлиқ ижтимоий, иқтисодий ва ҳуқуқий муносабатлар бўйича кўплаб тадқиқотлар ўтказилмоқда. Амалга оширилган тадқиқотлар натижасида электрон тижорат тушунчаси мазмуни бўйича кўплаб таърифлар ишлаб чиқилган. Истеъмолчининг электрон тижоратда иштирок этишдан мақсади арзонроқ баҳода ўз истеъмоли учун зарур бўлган маҳсулотни харид қилиш ҳисобланади.
Халқаро савдо ташкилоти (ХСТ-ВТО) Бош Ассамблеясининг 1998 йил 25 сентябрда қабул қилинган ишчи дастурида “электрон тижорат- ишлаб чиқариш, тақсимлаш, маркетинг, сотиш ёки товар ва хизматларни электрон алоқа воситалари ёрдамида етказиб бериш”, деб эътироф этилган[5]. Америкалик иқтисодчи П.Гэри электрон тижорат айланмаси таркибига World Wide Webва бошқа барча мобил алоқа тизими орқали амалга оширилган айланмаларни киритишни таклиф этган.
Электрон тижоратни фаолият сифатида эътироф этиш бўйича қарашлар ҳам мавжуд. Масалан, ушбу фикр муаллифлари электрон тижорат мазмуни “бизнеснинг барча турлари бўйича ахборот ва телекомуникация технологиялари орқали амалга ошириладиган тижорат фаолияти” деб ҳисоблайди[6]. С.К.Ильичев[7] фикрича эса “электрон тижорат- ахборот технологиялар ёрдамида тузиладиган ҳар қандай битимдир”. Япония ташқи савдо ва саноат вазирлиги электрон тижорат мазмунини “интернет технология асосида электрон воситалардан фойдаланиб тузилган келишув” сифатида баҳолайди. Ўзбекистон қонунчилигига кўра[8] “ахборот тизимларидан фойдаланган ҳолда тузиладиган шартномага мувофиқ амалга ошириладиган товарлар (ишлар, хизматлар) олди-сотдиси электрон тижоратдир.
Электрон тижорат тушунчаси бўйича ўтказилган тадқиқотлар ва улар натижалари бўйича амалга оширилган таҳлилларимиз электрон тижорат тушунчаси мазмуни бўйича турлича қарашлар мавжудлигини кўрсатмоқда. Шунингдек миллий ва халқаро қонунчиликда ҳам электрон тижорат тушунчаси мазмуни бўйича турли хил таърифлар мавжуд экан. Бизнинг фикримизча, атама мазмунига қонун ҳужжатларида турли хил қарашларнинг мажудлиги унинг ҳажми тўғрисидаги статистик ҳисоботларни юритишда чалкашликларга сабаб бўлади.
Ҳозирда дунё бўйлаб электрон тижорат тизими қуйидаги кўринишларда амалга оширилаётганлиги таъкидланмоқда (1-жадвал).
1-Жадвал
Электрон тижоратни шартли белгиси | Электрон тижорат номланиши | Электрон тижорат иштирокчилари |
B2B | BUSINESS-TO-BUSINESS | «КОМПАНИЯ-КОМПАНИЯ» |
B2C | BUSINESS-TO-ONSUMER | «КОМПАНИЯ-ИСТЕЪМОЛЧИ» |
B2G | BUSINESS-TO GOVERNMENT | «КОМПАНИЯ-ДАВЛАТ» |
C2B | CONSUMER-TO-BUSINESS | « ИСТЕЪМОЛЧИ -КОМПАНИЯ» |
C2C | CONSUMER-TO-CONSUMER | «ИСТЕЪМОЛЧИ- ИСТЕЪМОЛЧИ» |
C2G | CONSUMER TO GOVERNMENT | «ИСТЕЪМОЛЧИ - ДАВЛАТ » |
G2G | GOVERNMENT TO GOVERNMENT | «ДАВЛАТ - ДАВЛАТ » |
G2B | GOVERNMENT TO BUSINESS | «ДАВЛАТ -КОМПАНИЯ» |
G2C | GOVERNMENT TO CONSUMER | «ДАВЛАТ - ИСТЕЪМОЛЧИ » |
Электрон тижорат айланмаси ўсиши ахборот-коммуникация технологиялар ёрдамида амалга оширилган тижорат жараёнларини ҳисоби ва солиққа тортиш бўйича муаммоларни келтириб чиқармоқда. Ҳозирда электрон тижорат жараёнлари ҳисоби ва солиққа тортиш муаммолари хусусида асосан хорижлик олимлар томонидан тадқиқотлар олиб борилмоқда.
Ўзбекистон Республикасининг янги таҳрирдаги Солиқ Кодексида электрон тижорат ва хизматларни солиққа тортиш, солиқ тўловчиларни ҳисобга олиш ҳамда солиқ базасини аниқлаш бўйича алохида тартиблар мвжуд эмас. Россия, Қозоғистон ва Озарбайжон каби мамлакатларда электрон тижорат субъектларини ҳисобга олиш ва солиққа тортиш тўғрисида алоҳида меъёрлар қонун ҳужжатларида белгиланган.
Мамлакатимизда электрон тижорат субъектлар тоифасини аниқлаш ва имтиёзли ставкада солиққа тортиш бўйича алоҳида мезонлар белгиланган. Электрон тижорат субъектлари солиқ имтиёзлаига эга бўлишлари учун Электрон тижорат субъектлари миллий реестрга киритилган бўлиши зарур ҳисобланади. Субъект фаолият турига кўра миллий реестрга киритиб бўйича талаблар белгиланган.
Миллий реестрни юритиш, шакллантириш ва ривожлантириш учун масъул орган Ўзбекистон Республикаси Ахборот технологиялари ва коммуникацияларини ривожлантириш вазирлиги ҳузуридаги “Электрон ҳукумат” тизимини ривожлантириш маркази ҳисобланади. Миллий реестрнинг асосий вазифалари:
- электрон тижоратни жорий этиш ва ривожланишини тизимли мониторинг қилиш, баҳолаш ҳамда ахборот тизимлари ва ресурсларини жорий этиш самарадорлигини ўрганиш;
- амалдаги қонунчилик меъёрларини таҳлил қилиш ва электрон тижоратни ривожлантириш ҳамда такомиллаштиришга оид таклифлар ишлаб чиқиш.
Мамлакатмизда электрон тижорат субъектларини миллий реестрага киритиш бўйича белгиланган мезонлар субъектнинг фаолият тури бўйича тавсифланади. Ушбу мезонлар асосида миллий реестрга киритилган ҳамда товарлар (хизматлар) электрон савдосини амалга оширадиган солиқ тўловчилар фойда солиғини 7,5 фоизлик ставка бўйича тўлайдилар.[9]
Фойда солиғи бўйича электрон тижорат субъектлари қуйидаги ҳолатларда имтиёзли (7,5%) солиқ ставкани қўллашлари мумкин:
- электрон тижорат белгиланган талаблар асосида амалга оширилганда ва солиқ тўловчи электрон тижорат субъектлари миллий реестрига киритилганда;
ҳисобот даври якунлари бўйича электрон тижоратдан олинган даромад жами даромаднинг камида 90 фоизини ташкил этса;
Электрон тижорат субъектлари миллий реестрига электрон тижоратни амалга оширадиган юридик шахслар ва якка тартибдаги тадбиркорлар ихтиёрий ва бепул асосда киритилади.
Лекин реестрга киритишлари учун электрон тижорат воситасида товарларни (хизматларни) реализация қилишдан олинган даромадлар реализация қилинган товарлар (ишлар) умумий ҳажмининг 80 фоиздан кам бўлмасликни талаб қилади.
Фикримизча, Ўзбекистон Республикасининг янги таҳрирдаги Солиқ Кодекси ва электрон тижорат субъектларини миллий реестрга киритиш тартиблари ўртасида даромад (90 фоиз) ва айланма ҳажмини (80 фоиз) белгилаш тўғрисидаги меъёрларда баратараф этилишни талаб этадиган номувофиқлик мавжуд.
ФОЙДАЛАНИЛГАН АДАБИЁТЛАР:
- 1. “2022-2026 йилларга мўлжалланган Янги Ўзбекистоннинг тараққиёт стратегияси тўғрисида”. Ўзбекистон Республикаси Президенти ПФ-60-сонли Фармони. Қонун ҳужжатлари маълумотлари миллий базаси (www.lex.uz), 2022 йил 29 январь.
- 2. http://vk.com/@novostink-rss-579509419-983154040.
- 3. Internet World Stats.
- 4. https://www.shopolog.ru/feed/metodichka/.
- 5. un.org/ru/wto.
- 6. Электронная коммерция: Учеб. пособие / Под общ. ред. Л.А. Брагина. М.: Экономист, 2005. С. 14
- 7. Ильичев С.К.Особенности налогообложения в сфере электронной коммерции. М.: Маркет ДС, 2004. С. 12.
- 8. Ўзбекистон Республикасининг “Электрон тижорат тўғрисида”Қонуни ЎРҚ N 613-II.
- 9. Ўзбекистон Республикасининг янги таҳрирдаги Солиқ Кодекси. Қонун ҳужжатлари маълумотлари миллий базаси (www.lex.uz), 2019 йил 31 декабрь.
Комментарии